Unicredit
Nonostante l'ottima performance dell'ultimo triennio, Unicredit sembra conservare un discreto potenziale di rivalutazione grazie al mutato scenario sui tassi e alle possibile sinergie derivanti dall'acquisizione di Commerzbank.
Profilo societario
UniCredit è una banca paneuropea con un'ampia presenza in Italia, Germania, Europa Centrale ed Europa Orientale. Servendo circa 15 milioni di clienti a livello globale, l'istituto è organizzato in quattro principali regioni geografiche e tre divisioni prodotto: Corporate, Individual e Group Payments Solutions. UniCredit si distingue per un modello di servizio che unisce digitalizzazione e principi ESG (Environmental, Social, and Governance). Con una forza lavoro di circa 77.000 dipendenti, la banca è presente attraverso 13 istituti leader distribuiti in tutta Europa..
Andamento del titolo
- Unicredit
- Indice Ftse Mib
| Serie | Prima rilevazione | Ultima rilevazione | Variazione |
|---|---|---|---|
| Unicredit | 100,0 1 dic 2023 | 310,9 20 nov 2026 | +210,9% |
| Indice Ftse Mib | 100,0 1 dic 2023 | 162,7 20 nov 2026 | +62,7% |
I tre anni che precedono l'analisi, settimana per settimana: titolo e indice di riferimento a base 100 alla prima rilevazione.
Le azioni Unicredit fanno parte del paniere FTSE Mib e rientrano nel segmento Blue Chips. Unicredit mostra una rischiosità più alta della media del mercato (beta maggiore di 1) dovuta alla presenza nel settore finanziario e alla elevata correlazione dei ricavi all'andamento dei mercati finanziari. Negli ultimi 3 anni il titolo Unicredit ha registrato una performance del 210,9%, nettamente superiore al +62,7% dell'indice FTSE Mib; il titolo ha mantenuto un andamento prevalentemente positivo su tutto il periodo con alcune brevi ma intense correzioni ad aprile 2025, marzo e settembre-ottobre 2026 che non sembra aver ancora invalidato il trend rialzista di fondo.
Dati finanziari
| Voci di bilancio | 2023 | Var. % | 2024 | Var. % | 2025 |
|---|---|---|---|---|---|
| Margine di interesse | 15.113,00 | +3,4% | 15.622,00 | +7,9% | 16.850,00 |
| Margine di intermediazione | 23.688,00 | +4,5% | 24.753,00 | +3,4% | 25.589,00 |
| Risultato di gestione | 12.273,00 | +11,1% | 13.636,00 | +3,1% | 14.056,00 |
| % sul margine di intermediazione | 51,81 | 55,09 | 54,93 | ||
| Risultato ante imposte | 11.451,00 | +12,3% | 12.860,00 | +5,5% | 13.569,00 |
| % sul margine di intermediazione | 48,34 | 51,95 | 53,03 | ||
| Utile di esercizio | 9.534,00 | +2,5% | 9.774,00 | +12,3% | 10.979,00 |
| % sul margine di intermediazione | 40,25 | 39,49 | 42,91 | ||
| Totale attivo | 784.974,00 | −0,1% | 784.004,00 | +11,0% | 870.238,00 |
| Patrimonio netto | 64.243,00 | −2,2% | 62.841,00 | +8,4% | 68.109,00 |
| ROE % | 14,84 | 15,55 | 16,12 |
Valori in milioni di €; margini e rendimenti in percentuale.
Commento ai dati di bilancio
Nel triennio 2023-2025 Unicredit ha registrato una crescita dell'11,5% del Margine di Interesse mentre il Margine di Intermediazione è aumentato dell'8% a 25,59 miliardi di Euro. Crescita a due cifre per il Risultato di Gestione, passato da 12,27 a 14,06 miliardi grazie anche alla minore incidenza dei costi operativi, mentre l'utile di esercizio ha raggiunto quota 10,98 miliardi (+15,2%). La redditività del capitale (ROE) è migliorata di 1,3 punti, passando dal 14,8% al 16,1%.
Ultimi sviluppi
Nei primi 9 mesi del 2026 i ricavi sono aumentati del 7,5% a 20296 milioni di Euro mentre i costi operativi sono diminuiti dell'1% sullo stesso periodo del 2025, il risultato netto di gestione è salito del 10,4% a 12853 milioni mentre l'utile netto è passato da 8748 a 9384 milioni di Euro (+7,3%).
Comparables
| Azienda | P/E | P/BV | Dividend yield % |
|---|---|---|---|
| Unicredit | 10,81 | 1,74 | 4,02% |
| Intesa Sanpaolo | 11,02 | 1,58 | 6,37% |
| Bper Banca | 13,35 | 1,47 | 5,26% |
| Banco BPM | 10,28 | 1,38 | 7,08% |
Nel raffronto tra le principali banche nazionali Unicredit risulta tra quelle più a buon mercato se si considera il rapporto Price/Earnings (Prezzo/Utili) mentre è la più cara se si utilizza il Price/Book Value (Prezzo/Valore Contabile); il rendimento da dividendi, prossimo al 4%, è il più basso tra le società considerate.
Opportunità
- Commerzbank: sblocco politico e passaggio al controllo. La BCE ha autorizzato l'acquisizione del controllo il 15 ottobre e le restanti autorizzazioni sono attese entro fine novembre. È arrivato il via libera della Fed e quello incondizionato della Commissione europea. Il 19 novembre è arrivata l'intesa con Berlino: sede a Francoforte, Commerzbank resta quotata e non ci saranno rappresentanti del governo nel consiglio.
- Fusione HVB–Commerzbank e sinergie: la combinazione potrebbe arrivare prima del previsto e liberare ulteriori sinergie. Con la fusione inversa le sinergie pre-tasse salirebbero a 2 miliardi, da 1,2 miliardi della sola acquisizione. UniCredit stima per Commerzbank un utile 2028 di 5,1 miliardi contro i 4,5 attesi, con un cost/income al 40%.
- Tassi più favorevoli: lo scenario è cambiato rispetto al 2025 con tassi di nuovo in salita. Secondo alcune stime, +50 punti base sui tassi BCE varrebbero circa +3% sugli utili.
Rischi
- Rischio di esecuzione e politico in Germania: Commerzbank resta con sede a Francoforte e quotata, e Berlino non ha ancora chiarito se cederà la sua quota del 13,3%. Gli impegni sul Mittelstand e sui lavoratori limitano la libertà di tagliare i costi. L'ipotesi di sinergie e di tagli di personale resta il punto più delicato dell'intero piano.
- Concentrazione sulla Germania: il peso tedesco passerebbe da circa il 22% al 36% dell'utile netto e al 52% degli attivi ponderati per il rischio. Cresce l'esposizione a un'economia debole e a un ciclo del credito alle imprese ancora incerto.
- Impatto sul capitale incerto: le stime divergono: Banca Akros indica un impatto iniziale di circa 200 punti base sul CET1, mentre con la fusione inversa l'erosione sarebbe di soli 20-40 punti base. Il risultato dipende dalla struttura finale dell'operazione.
- Macro e fiscalità: la legge di bilancio 2026 ha introdotto contributi a carico delle banche che riducono gli utili. Se il ciclo dei tassi tornasse ad abbassarsi, il margine di interesse tornerebbe sotto pressione.
Ultime news
-
Unicredit: crescita a due cifre dell’utile nel terzo trimestre
Unicredit chiude i conti dei primi 9 mesi dell’anno con una crescita del 7,3% dell’utile che accelera nel terzo trimestre a +12,2% sul corrispondente periodo del 2025. Nel dettaglio nel periodo gennaio-settembre i ricavi ammontano a 20296 milioni di Euro (+7,5%) mentre i costi operativi sono in calo dell’1% a 6856 milioni, il risultato di gestione…
-
Unicredit: utile invariato nel semestre, migliora la guidance
Il buon andamento dei ricavi ed il contemporaneo controllo dei costi consentono ad Unicredit di chiudere il primo semestre dell'anno con un risultato di gestione in crescita sull'anno precedente ma la forte contrazione dei proventi da investimenti riporta il confronto in parità a livello di utile netto. Nel dettaglio: gli interessi netti diminuisco…
-
Unicredit: utile oltre quota 3 miliardi nel primo trimestre
Unicredit chiude i conti dei primi 3 mesi con una buona crescita dei ricavi, costi operativi in calo ed un incremento dell'utile netto di oltre il 16% sullo stesso periodo dell'anno precedente. Nel dettaglio il margine di interesse diminuisce del 2% a 3587 milioni di Euro mentre il totale ricavi passa da 6555 a 6873 milioni (+4,9%) sostenuto dalla…
Ipotesi di valutazione e sensitivity
Nell'applicazione del metodo del dividend discount model e dell'excess return si sono ipotizzati:
- una crescita delle attività che passa dal 6% del 2026 all'1,5% del 2030 e seguenti;
- una crescita delle commissioni al 7,5% nel 2026 che decresce fino all'1,5% di lungo periodo;
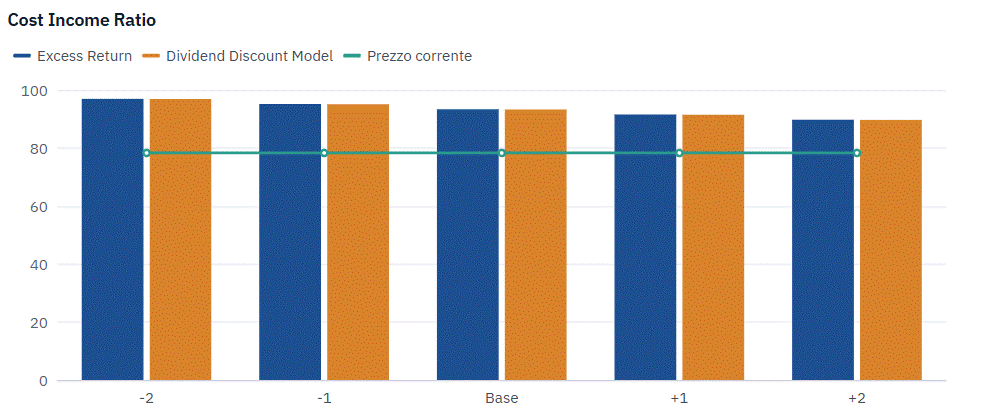
- un cost/income ratio in diminuzione dal 41,5% del 2026 al 46,1% del 2028 e seguenti;
Infine si prevedono un tax rate in crescita al 26,5% ed un payout in che sale fino all'86%. I risultati del modello convergono su un valore per azione di 93,3 Euro che tende a crescere (ridursi) di 1,8 Euro per ogni punto in meno (in più) del cost income ratio come mostrato nella figura seguente.
Analisi Unicredit in formato PDF
Tutte le analisi su Unicredit
19 analisi dal 16 aprile 2007, una per ogni volta che siamo tornati sul titolo.