FinecoBank
Dopo un ottimo triennio in Borsa e risultati in crescita a doppia cifra nel 2026 Finecobank conserva un discreto margine di apprezzamento, grazie soprattutto alla crescita delle commissioni, ma i multipli sono piuttosto elevati.
Profilo societario
FinecoBank si distingue come una delle principali banche FinTech in Europa, grazie a un modello di business innovativo che combina tecnologie avanzate con un ampio network di consulenti finanziari. L'azienda offre un ventaglio completo di servizi, tra cui banking, credit, trading e investimento, gestiti da piattaforme proprietarie progettate per garantire un'esperienza fluida e integrata. Leader europeo nel settore del brokerage, FinecoBank è inoltre uno degli attori di punta nel Private Banking in Italia, dove propone soluzioni di consulenza personalizzate e all'avanguardia. Dal 2018, la società ha ampliato le sue operazioni con Fineco Asset Management, basata a Dublino, focalizzata sulla creazione di strategie di investimento in collaborazione con gestori di fama internazionale.
Andamento del titolo
- Finecobank
- Indice Ftse Mib
| Serie | Prima rilevazione | Ultima rilevazione | Variazione |
|---|---|---|---|
| Finecobank | 100,0 17 nov 2023 | 182,0 6 nov 2026 | +82,0% |
| Indice Ftse Mib | 100,0 17 nov 2023 | 169,7 6 nov 2026 | +69,7% |
I tre anni che precedono l'analisi, settimana per settimana: titolo e indice di riferimento a base 100 alla prima rilevazione.
Le azioni Finecobank fanno parte del paniere FTSE-Mib e rientrano nel segmento Blue Chips. Finecobank mostra una rischiosità superiore alla media del mercato (beta maggiore di 1) che riflette la presenza nel settore finanziario, più sensibile all'andamento dei mercati finanziari. Negli ultimi 3 anni il titolo Finecobank ha registrato una performance positiva (+81,9%) superiore al +69,7% dell'indice FTSE Mib; il trend è stato positivo, con alcune correzioni di breve durata (marzo-aprile 2025 e febbraio-marzo 2026), fino al massimo di inizio agosto 2026. La correzione in corso da allora, pur essendo quella di maggior durata del triennio, non sembra aver ancora invalidato la tendenza di fondo
Dati finanziari
| Voci di bilancio | 2023 | Var. % | 2024 | Var. % | 2025 |
|---|---|---|---|---|---|
| Margine di interesse | 683,75 | +3,7% | 708,92 | −10,8% | 632,28 |
| Margine di intermediazione | 1.233,75 | +6,5% | 1.313,81 | +0,1% | 1.315,28 |
| Risultato di gestione | 875,30 | +7,4% | 939,85 | +0,1% | 940,91 |
| % sul margine di intermediazione | 70,95 | 71,54 | 71,54 | ||
| Risultato ante imposte | 872,24 | +7,7% | 939,28 | −0,4% | 935,50 |
| % sul margine di intermediazione | 70,70 | 71,49 | 71,13 | ||
| Utile di esercizio | 609,10 | +7,1% | 652,29 | −0,8% | 647,04 |
| % sul margine di intermediazione | 49,37 | 49,65 | 49,19 | ||
| Totale attivo | 33.315,70 | +4,1% | 34.688,82 | +7,5% | 37.295,90 |
| Patrimonio netto | 2.194,68 | +8,9% | 2.389,31 | +6,9% | 2.553,32 |
| ROE % | 27,75 | 27,30 | 25,34 |
Valori in milioni di €; margini e rendimenti in percentuale.
Commento ai dati di bilancio
Nel triennio 2022-2024 Finecobank ha registrato una diminuzione del Margine di Interesse del 7,5% mentre il Margine di Intermediazione è cresciuto del 6,6%; bene anche il Risultato di Gestione, a +7,5% sul 2023, ed il risultato lordo (+7,3% a 935,5 milioni). L'utile netto è cresciuto infine del 6,2% a 647 milioni di Euro con una redditività del capitale in calo di 2,4 punti al 25,3%.
Ultimi sviluppi
Nei primi 9 mesi del 2026 i ricavi sono aumentati del 12% a 1085,9 milioni mentre il risultato di gestione è passato da 709,7 a 803 milioni (+13,1%), crescita a due cifre anche per il risultato netto a 528,5 milioni di Euro (+10% sullo stesso periodo del 2025).
Comparables
| Azienda | P/E | P/BV | Dividend yield % |
|---|---|---|---|
| Finecobank | 21,15 | 5,36 | 3,53% |
| Banca Mediolanum | 13,89 | 3,82 | 5,42% |
| Banca Generali | 15,84 | 4,50 | 4,80% |
| Azimut | 9,76 | 2,51 | 5,58% |
Tra le principali società italiane operanti nel settore del risparmio gestito Finecobank è la più cara sia se si considera il rapporto Price/Earnings sia se si utilizza il Price/Book Value (Prezzo/Valore Contabile), buono il rendimento da dividendi (prossimo al 3,5%) anche se il più basso all'interno del gruppo di società considerate.
Opportunità
- Tassi di reinvestimento in miglioramento: per il 2027 Fineco prevede un margine finanziario in solida crescita grazie al reinvestimento dei bond in scadenza a rendimenti migliori, a tassi di mercato più alti e a raccolta di depositi positiva.
- Piano 2026-2029: il piano punta a un CAGR low double-digit (2025-2029) per EPS, raccolta netta e nuovi clienti, con l’AI applicata a processi, advisory e brokerage.
- consolidamento del settore: il risiko bancario crea spazio potenziale per Fineco: clientela insoddisfatta dalle fusioni e consulenti potenzialmente in uscita da reti concorrenti.
- monetizzazione delle masse in custodia: la raccolta amministrata è un bacino per migrare i clienti verso consulenza evoluta e gestito.
Rischi
- Inversione del ciclo dei tassi: la guidance 2026-27 poggia su tassi più alti e reinvestimenti favorevoli. Un nuovo calo comprimerebbe di nuovo il margine finanziario, che resta una quota rilevante dei ricavi.
- ciclicità del brokerage: il brokerage è oggi il motore più forte della crescita dei ricavi, ma dipende dai volumi di trading. Un mercato debole o in calma piatta li ridurrebbe in fretta.
- competizione sulle commissioni: neobroker e piattaforme low-cost (Trade Republic, Scalable, Revolut) puntano a clientela giovane e al trading a costo quasi zero. Gli ETF a basso costo comprimono i ricavi per euro gestito.
- concorrenza dei grandi gruppi del private banking e del risparmio gestito.
- regolamentazione e fiscalità: possibili interventi UE sugli incentivi alla distribuzione, sulla trasparenza dei costi e sul trattamento fiscale del risparmio, oltre al rischio di tassazione straordinaria sugli utili bancari in Italia.
Ipotesi di valutazione e sensitivity
Nell'applicazione del metodo del dividend discount model e dell'excess return si sono ipotizzati:
- una crescita delle attività che passa dal 4% del 2026 al 3,5% di lungo periodo;
- una crescita delle commissioni al 12% nel 2026 ed in seguito in progressiva diminuzione fino al 3,5% di lungo periodo;
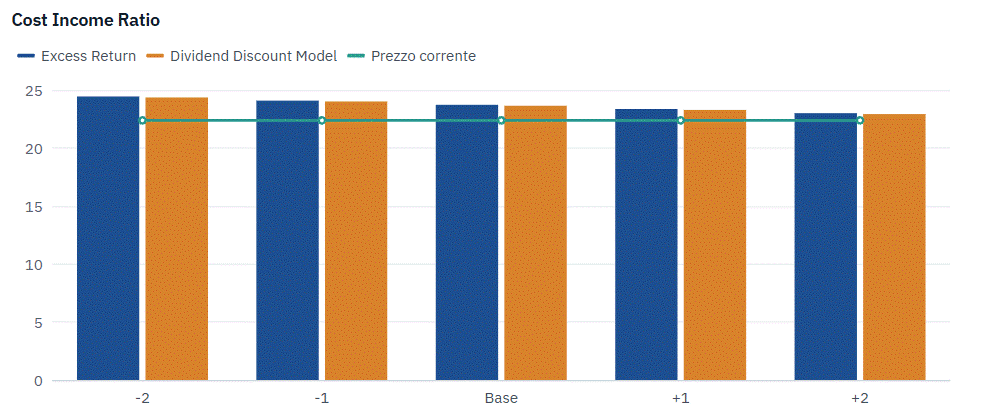
- un cost/income ratio in diminuzione dal 28,2% del 2026 al 27,5% del 2028 e seguenti;
Infine si prevedono un tax rate al 32% ed un payout in crescita fino all'88% di lungo periodo. I risultati del modello convergono su un valore per azione di 23,6 Euro che tende a crescere (ridursi) di 0,36 Euro per ogni punto in meno (in più) del cost income ratio come mostrato nella figura seguente.
Analisi Finecobank in formato PDF
Tutte le analisi su Finecobank
9 analisi dal 11 novembre 2018, una per ogni volta che siamo tornati sul titolo.