Intesa Sanpaolo — analisi del maggio 2020
Dopo la forte flessione dell'ultimo triennio Intesa Sanpaolo sembra quotare a sconto sul fair value, la banca potrà beneficiare della fusione con Ubi ma aumentano i rischi di prolungata recessione e declassamento del rating dell'Italia.
Profilo societario
Intesa Sanpaolo è tra i gruppi bancari più rilevanti in Europa, riconosciuto per il forte impegno verso gli obiettivi ESG e un impatto sociale ai massimi livelli globali. In Italia, l'istituto si distingue come leader nel settore, con 13,9 milioni di clienti e circa 3.000 filiali. A livello internazionale, la sua presenza strategica si estende a oltre 900 sportelli, servendo 7,5 milioni di clienti in Paesi del Centro-Est Europa, Medio Oriente e Nord Africa.
Andamento del titolo
- Intesa Sanpaolo
- Indice Ftse Mib
| Serie | Prima rilevazione | Ultima rilevazione | Variazione |
|---|---|---|---|
| Intesa Sanpaolo | 100,0 19 mag 2017 | 50,5 8 mag 2020 | −49,5% |
| Indice Ftse Mib | 100,0 19 mag 2017 | 80,9 8 mag 2020 | −19,1% |
I tre anni che precedono l'analisi, settimana per settimana: titolo e indice di riferimento a base 100 alla prima rilevazione.
Le azioni Intesa SanPaolo fanno parte del paniere FTSE Mib e rientrano nel segmento Blue Chips. Intesa SanPaolo mostra una rischiosità superiore a quella del mercato (beta maggiore di 1) dovuta alla presenza nel settore finanziario e alla dipendenza dei ricavi dall'andamento dei mercati finanziari. Negli ultimi 3 anni il titolo Intesa SanPaolo ha registrato una performance del -49,5% contro il -19,1% dell'indice FTSE Mib: dopo una fase laterale continuata per tutta la seconda metà del 2017 il titolo ha toccato un massimo di periodo a maggio 2018, seguito da una correzione che ha portato il titolo sui minimi di dicembre 2018 e, dopo una breve ripresa, di giugno 2019. La ripresa iniziata nel secondo semestre del 2019 e continuata per le prime settimane del 2020 è stata bruscamente interrotta tra febbraio e marzo, col titolo su nuovi minimi ad aprile, da cui non si è discostato nelle ultime settimane.
Dati finanziari
| Voci di bilancio | 2017 | Var. % | 2018 | Var. % | 2019 |
|---|---|---|---|---|---|
| Margine di interesse | 10.021,00 | −24,0% | 7.613,00 | −6,8% | 7.094,00 |
| Margine di intermediazione | 23.728,00 | −24,8% | 17.846,00 | +0,9% | 18.011,00 |
| Risultato di gestione | 10.904,00 | −30,7% | 7.561,00 | +3,2% | 7.805,00 |
| % sul margine di intermediazione | 45,95 | 42,37 | 43,33 | ||
| Risultato ante imposte | 7.818,00 | −30,2% | 5.458,00 | +5,1% | 5.736,00 |
| % sul margine di intermediazione | 32,95 | 30,58 | 31,85 | ||
| Utile di esercizio | 7.354,00 | −44,6% | 4.072,00 | +2,5% | 4.172,00 |
| % sul margine di intermediazione | 30,99 | 22,82 | 23,16 | ||
| Totale attivo | 796.861,00 | −1,1% | 787.721,00 | +3,6% | 816.102,00 |
| Patrimonio netto | 56.604,00 | −3,8% | 54.431,00 | +3,3% | 56.215,00 |
| ROE % | 12,99 | 7,48 | 7,42 |
Valori in milioni di €; margini e rendimenti in percentuale.
Commento ai dati di bilancio
Nel triennio 2017-2019 Intesa SanPaolo ha mostrato una diminuzione del Margine di interesse del 29,2% mentre il Margine di Intermediazione è sceso del 20,8%, sostenuto in parte dal buon andamento di commissioni e proventi finanziari; calo a due cifre anche per il risultato di gestione a 7,81 miliardi (-28,4%) ed il risultato netto che scende del 43,3% a quota 4,17 miliardi (+27,3%) anche per il venir meno di componenti straordinarie. La redditività del capitale (ROE) è peggiorata di oltre 5 punti passando dal 13% al 7,4%.
Comparables
| Azienda | P/E | P/BV | Dividend yield % |
|---|---|---|---|
| Intesa Sanpaolo | 5,92 | 0,45 | 13,58% |
| Unicredit | 4,36 | 0,24 | 9,57% |
| Ubi Banca | 11,63 | 0,31 | 5,09% |
| Banco BPM | 2,18 | 0,15 | 0% |
Nel raffronto tra le principali banche italiane Intesa SanPaolo risulta la più cara sia sulla base del rapporto Price/Book Value (Prezzo/Valore Contabile) mentre è nella media se si considera il multiplo Price/Earnings; il rendimento da dividendi, superiore al 10% ed il più elevato tra le banche incluse nel campione (n.b. si considerano i dividendi deliberati all'atto dell'approvazione dei rispettivi bilanci e attualmente sospesi fino ad ottobre su richiesta della Bce).
Opportunità
L'annunciata fusione con Ubi Banca potrebbe garantire sinergie e rafforzare la leadership in Italia
Rischi
Prolungata recessione e perdita del rating investment grade da parte dell'Italia che verrebbe inevitabilmente esteso anche alla banca
Ultime news
-
Intesa Sanpaolo: solidi risultati nel primo trimestre
Intesa Sanpaolo chiude il primo trimestre con un risultato netto in crescita nonostante gli accantonamenti straordinari di circa 300 milioni per la crisi sanitaria. Nel dettaglio il margine di interesse ammonta a 1747 milioni (-0,5% sui primi 3 mesi del 2019) mentre i proventi operativi crescono dell'11,7% a 4882 milioni, sostenuti dal buon andamen…
-
Intesa Sanpaolo: utile in crescita a 4182 milioni
Intesa Sanpaolo chiude il 2019 con un utile in discreta crescita sostenuto dal contenimento dei costi operativi e dalla diminuzione delle rettifiche su crediti mentre i proventi operativi sono frenati dalla diminuzione degli interessi netti. Nel dettaglio il margine di interesse diminuisce del 3,7% a 7,01 miliardi di Euro mentre le commissioni salg…
-
Intesa Sanpaolo: utile superiore alle attese
Intesa Sanpaolo chiude i conti dei primi 9 mesi dell'anno con una buona crescita dell'utile netto favorita in buona parte dai minori accantonamenti su crediti mentre i ricavi restano in lieve flessione. Nel dettaglio il margine di interesse ammonta a 5258 milioni (-5% sui primi 9 mesi del 2018) mentre i proventi operativi diminuiscono dello 0,8% a…
Ipotesi di valutazione e sensitivity
Nell'applicazione del metodo del dividend discount model e dell'excess return si sono ipotizzati:
- una crescita delle attività che passa dal 4% nel 2020 all'1,5% di lungo periodo;
- una crescita delle commissioni al -3% nel 2020 che risale al 2,5% nel 2021 per stabilizzarsi all'1,5% dal 2022;
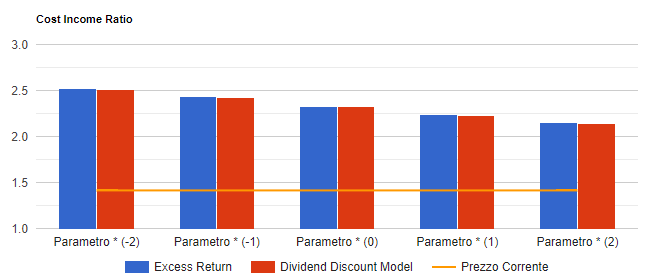
- una riduzione del cost/income ratio dal 60,5% del 2020 al 57,5% di lungo periodo;
Infine si prevedono un tax rate stabile al 28,5% ed un payout all'80%. I risultati del modello convergono su un valore per azione di circa 2,3 Euro che tende a crescere (ridursi) di 0,1 Euro per ogni punto in meno (in più) del cost income ratio come mostrato nella figura seguente.
Analisi Intesa Sanpaolo in formato PDF
Tutte le analisi su Intesa Sanpaolo
20 analisi dal 5 giugno 2007, una per ogni volta che siamo tornati sul titolo.