Intesa Sanpaolo
Dopo un eccellente triennio, durante il quale sono più che raddoppiati i prezzi delle azioni, Intesa Sanpaolo sembra avere ancora discreti spazi di apprezzamento, sempre che l'attuale contesto geopolitico non degeneri in una recessione.
Profilo societario
Intesa Sanpaolo è tra i gruppi bancari più rilevanti in Europa, riconosciuto per il forte impegno verso gli obiettivi ESG e un impatto sociale ai massimi livelli globali. In Italia, l'istituto si distingue come leader nel settore, con 13,9 milioni di clienti e circa 3.000 filiali. A livello internazionale, la sua presenza strategica si estende a oltre 900 sportelli, servendo 7,5 milioni di clienti in Paesi del Centro-Est Europa, Medio Oriente e Nord Africa.
Andamento del titolo
- Intesa Sanpaolo
- Indice Ftse Mib
| Serie | Prima rilevazione | Ultima rilevazione | Variazione |
|---|---|---|---|
| Intesa Sanpaolo | 100,0 5 mag 2023 | 232,7 24 apr 2026 | +132,7% |
| Indice Ftse Mib | 100,0 5 mag 2023 | 174,3 24 apr 2026 | +74,3% |
I tre anni che precedono l'analisi, settimana per settimana: titolo e indice di riferimento a base 100 alla prima rilevazione.
Le azioni Intesa SanPaolo fanno parte del paniere FTSE Mib e rientrano nel segmento Blue Chips. Intesa SanPaolo mostra una rischiosità superiore a quella del mercato (beta maggiore di 1) dovuta alla presenza nel settore finanziario e alla dipendenza dei ricavi dall'andamento dei mercati finanziari. Negli ultimi 3 anni il titolo Intesa SanPaolo ha registrato una performance del 132,7% contro il +74,2% dell'indice FTSE Mib: il trend è stato sempre rialzista con l'eccezione delle due profonde correzioni di inizio aprile 2025 (in seguito all'annuncio dei dazi Usa) e di marzo 2026 (inizio guerra tra Usa e Iran) entrambe recuperate nell'arco di poche settimane.
Dati finanziari
| Voci di bilancio | 2023 | Var. % | 2024 | Var. % | 2025 |
|---|---|---|---|---|---|
| Margine di interesse | 17.759,00 | +6,2% | 18.858,00 | −3,8% | 18.135,00 |
| Margine di intermediazione | 24.634,00 | +7,6% | 26.510,00 | +0,5% | 26.654,00 |
| Risultato di gestione | 12.056,00 | +9,9% | 13.249,00 | +8,3% | 14.350,00 |
| % sul margine di intermediazione | 48,94 | 49,98 | 53,84 | ||
| Risultato ante imposte | 10.746,00 | +12,2% | 12.058,00 | +4,9% | 12.645,00 |
| % sul margine di intermediazione | 43,62 | 45,48 | 47,44 | ||
| Utile di esercizio | 7.752,00 | +11,7% | 8.659,00 | +7,9% | 9.341,00 |
| % sul margine di intermediazione | 31,47 | 32,66 | 35,05 | ||
| Totale attivo | 963.570,00 | −3,1% | 933.285,00 | +2,9% | 959.887,00 |
| Patrimonio netto | 64.127,00 | +1,9% | 65.321,00 | +0,1% | 65.378,00 |
| ROE % | 12,09 | 13,26 | 14,29 |
Valori in milioni di €; margini e rendimenti in percentuale.
Commento ai dati di bilancio
Nel triennio 2023-2025 Intesa SanPaolo ha registrato una crescita del Margine di interesse del 2,1% mentre il Margine di Intermediazione è aumentato dell'8,2% a 26,7 miliardi; crescita a due cifre per il risultato di gestione a 14,35 miliardi (+19%) mentre il risultato netto ha messo a segno un +20,5% a quota 9,34 miliardi. La redditività del patrimonio netto (ROE) è aumentata di 2,2 punti passando dal 12,1% al 14,3%.
Comparables
| Azienda | P/E | P/BV | Dividend yield % |
|---|---|---|---|
| Intesa Sanpaolo | 10,57 | 1,51 | 6,64% |
| Ing Groep | 11,39 | 1,45 | 5,28% |
| Banco Santander | 10,62 | 1,45 | 2,35% |
| Bnp Paribas | 8,13 | 0,79 | 5,80% |
Nel raffronto tra le principali banche europee Intesa SanPaolo risulta la più cara sulla base del rapporto Price/Book Value (Prezzo/Valore Contabile) mentre è nella media se si considera il multiplo Price/Earnings; il rendimento da dividendi, superiore al 6,5%, è il più elevato tra gli istituti inclusi nel campione.
Opportunità
- Accelerazione digitale: il lancio di Isybank, la banca digitale del gruppo, permetterà di acquisire clienti più giovani e ridurre ulteriormente i costi operativi chiudendo filiali fisiche.
- IA: l'adozione dell'intelligenza artificiale nella gestione del rischio e nel servizio clienti permetterà di ottimizzare i processi e creare nuovi modelli di scoring più precisi
Rischi
- Instabilità macroeconomica: l'incertezza geopolitica può causare un aumento dei crediti deteriorati (NPL) e rallentare la domanda di prestiti
- concorrenza di Big Tech e Fintech: aziende come Apple, Google o Revolut stanno entrando aggressivamente nei servizi finanziari, minacciando le quote di mercato nei pagamenti e nei prestiti al consumo.
- cambiamenti regolamentari: nuove normative europee (es. Basilea 4) potrebbero richiedere accantonamenti di capitale più elevati, limitando la capacità di distribuire dividendi
Ultime news
-
Intesa Sanpaolo: utile a +7,6% nel 2025
Intesa Sanpaolo riesce a compensare la diminuzione del margine di interesse e chiude il 2025 con ricavi sostanzialmente stabili ed una crescita dell'utile determinata principalmente dai minori costi operativi e dalla diminuzione delle imposte. Il bilancio chiuso al 31-12, evidenzia un margine di interesse in calo del 5,9% a 14,8 miliardi di Euro me…
-
Intesa Sanpaolo: utile a 7588 milioni nei primi 9 mesi
Intesa Sanpaolo chiude i conti al 30-09 con ricavi e costi operativi sostanzialmente stabili ed un incremento dell'utile di circa il 6% grazie soprattutto alle minori rettifiche e oneri di sistema. Nel dettaglio il margine di interesse ammonta a 11112 milioni (-6,8% sui primi 9 mesi del 2024) mentre sono stabili a 20432 milioni, sostenuti dalla cre…
-
Intesa Sanpaolo: utile oltre quota 5 miliardi nel primo semestre
Intesa Sanpaolo riesce a contrastare la flessione del margine di interesse e chiude il primo semestre dell'anno con una crescita di oltre il 9% dell'utile netto. Nel dettaglio il margine di interesse diminuisce del 6,8% a 7432 milioni di Euro mentre i proventi operativi aumentano dell'1,1% a 13789 milioni spinti dal buon andamento delle commissioni…
Ipotesi di valutazione e sensitivity
Nell'applicazione del metodo del dividend discount model e dell'excess return si sono ipotizzati:
- una crescita delle attività al 2% su tutto il periodo di previsione;
- una crescita delle commissioni che passa dal 4% del 2026 al 2% del 2030 e seguenti;
- un cost/income ratio costante al 46%;
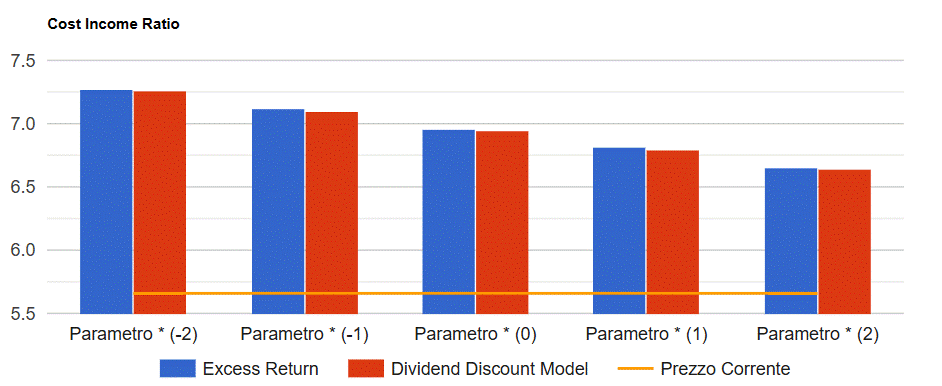
Infine si prevedono un tax rate stabile al 27,5% ed un payout in diminuzione dall'88% del 2026 al 74% di lungo periodo. I risultati del modello convergono su un valore per azione di 6,96 Euro che tende a crescere (ridursi) di 0,16 Euro per ogni punto in meno (in più) del cost income ratio come mostrato nella figura seguente.
Analisi Intesa Sanpaolo in formato PDF
Tutte le analisi su Intesa Sanpaolo
20 analisi dal 5 giugno 2007, una per ogni volta che siamo tornati sul titolo.