FinecoBank
Dopo un progresso di oltre il 40% nell'ultimo triennio, Finecobank sembra quotare a premio sul fair value; la banca online potrà continuare ad espandersi nei segmenti a maggior valore aggiunto ma i multipli sono elevati.
Profilo societario
FinecoBank si distingue come una delle principali banche FinTech in Europa, grazie a un modello di business innovativo che combina tecnologie avanzate con un ampio network di consulenti finanziari. L'azienda offre un ventaglio completo di servizi, tra cui banking, credit, trading e investimento, gestiti da piattaforme proprietarie progettate per garantire un'esperienza fluida e integrata. Leader europeo nel settore del brokerage, FinecoBank è inoltre uno degli attori di punta nel Private Banking in Italia, dove propone soluzioni di consulenza personalizzate e all'avanguardia. Dal 2018, la società ha ampliato le sue operazioni con Fineco Asset Management, basata a Dublino, focalizzata sulla creazione di strategie di investimento in collaborazione con gestori di fama internazionale.
Andamento del titolo
- Finecobank
- Indice Ftse Mib
| Serie | Prima rilevazione | Ultima rilevazione | Variazione |
|---|---|---|---|
| Finecobank | 100,0 18 nov 2022 | 140,5 7 nov 2025 | +40,5% |
| Indice Ftse Mib | 100,0 18 nov 2022 | 173,9 7 nov 2025 | +73,9% |
I tre anni che precedono l'analisi, settimana per settimana: titolo e indice di riferimento a base 100 alla prima rilevazione.
Le azioni Finecobank fanno parte del paniere FTSE-Mib e rientrano nel segmento Blue Chips. Finecobank mostra una rischiosità superiore alla media del mercato (beta maggiore di 1) che riflette la presenza nel settore finanziario, più sensibile all'andamento dei mercati finanziari. Negli ultimi 3 anni il titolo Finecobank ha registrato una performance positiva (+40,5%) ma inferiore al +73,9% dell'indice FTSE Mib; dopo un massimo a febbraio 2023, il titolo ha iniziato un trend negativo, proseguito fino a metà ottobre dello stesso anno; in seguito il trend è tornato positivo, continuando fino ai giorni nostri pur con alcune correzioni (la più importante tra fine marzo ed inizio aprile 2025).
Dati finanziari
| Voci di bilancio | 2022 | Var. % | 2023 | Var. % | 2024 |
|---|---|---|---|---|---|
| Margine di interesse | 337,48 | +102,6% | 683,75 | +3,7% | 708,92 |
| Margine di intermediazione | 942,88 | +30,8% | 1.233,75 | +6,5% | 1.313,81 |
| Risultato di gestione | 609,01 | +43,7% | 875,30 | +7,4% | 939,85 |
| % sul margine di intermediazione | 64,59 | 70,95 | 71,54 | ||
| Risultato ante imposte | 604,36 | +44,3% | 872,24 | +7,7% | 939,28 |
| % sul margine di intermediazione | 64,10 | 70,70 | 71,49 | ||
| Utile di esercizio | 428,51 | +42,1% | 609,10 | +7,1% | 652,29 |
| % sul margine di intermediazione | 45,45 | 49,37 | 49,65 | ||
| Totale attivo | 36.268,89 | −8,1% | 33.315,70 | +4,1% | 34.688,82 |
| Patrimonio netto | 1.910,40 | +14,9% | 2.194,68 | +8,9% | 2.389,31 |
| ROE % | 22,43 | 27,75 | 27,30 |
Valori in milioni di €; margini e rendimenti in percentuale.
Commento ai dati di bilancio
Nel triennio 2022-2024 Finecobank ha registrato una crescita del Margine di Intermediazione del 39,3% mentre il Risultato di Gestione, è cresciuto del 54,3%, grazie alla minore incidenza dei costi operativi, raggiungendo quota 939,9 milioni di Euro; bene anche il risultato lordo a 939,3 milioni (+55,4%) mentre l'utile netto è cresciuto del 52,2% a 652,3 milioni di Euro. La redditività del capitale è aumentata di 4,9 punti raggiungendo quota 27,3%.
Ultimi sviluppi
Nei primi 9 mesi del 2025 i ricavi sono diminuiti dell'1,5% a 969,6 milioni mentre il risultato di gestione è passato da 744,9 a 709,7 milioni (-4,7%), andamento riflessivo anche per il risultato netto a 480,5 milioni di Euro (-1,9% sullo stesso periodo del 2024).
Comparables
| Azienda | P/E | P/BV | Dividend yield % |
|---|---|---|---|
| Finecobank | 19,74 | 5,39 | 3,51% |
| Banca Mediolanum | 12,00 | 3,34 | 5,55% |
| Banca Generali | 13,97 | 4,13 | 5,43% |
| Azimut | 8,76 | 2,63 | 4,96% |
Tra le principali società italiane operanti nel settore del risparmio gestito Finecobank è la più cara sia se si considera il rapporto Price/Earnings sia se si utilizza il Price/Book Value (Prezzo/Valore Contabile), buono il rendimento da dividendi anche se il più basso all'interno del gruppo di aziende considerate.
Opportunità
Espansione nei segmenti a maggior valore aggiunto del risparmio gestito (private banking e asset management)
Rischi
Andamento negativo dei mercati finanziari e diminuzione del margine di interesse a seguito della riduzione dei tassi
Ipotesi di valutazione e sensitivity
Nell'applicazione del metodo del dividend discount model e dell'excess return si sono ipotizzati:
- una crescita delle attività che passa dal 5% del 2025 al 3% di lungo periodo;
- una crescita delle commissioni al 9% nel 2025 ed in seguito in progressiva diminuzione fino al 3% di lungo periodo;
- un cost/income ratio al 29,7% nel 2025 e 29,4% al 2026 e seguenti;
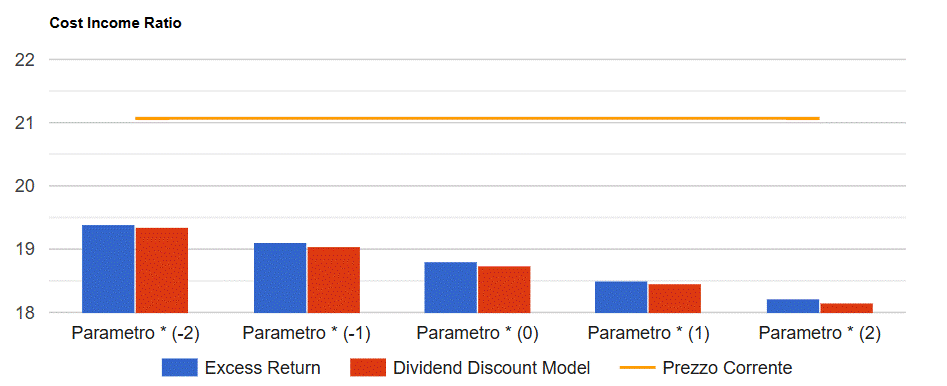
Infine si prevedono un tax rate in lieve diminuzione al 30% ed un payout in crescita fino all'88% di lungo periodo. I risultati del modello convergono su un valore per azione di 18,8 Euro che tende a crescere (ridursi) di 0,3 Euro per ogni punto in meno (in più) del cost income ratio come mostrato nella figura seguente.
Analisi Finecobank in formato PDF
Tutte le analisi su Finecobank
8 analisi dal 11 novembre 2018, una per ogni volta che siamo tornati sul titolo.