Brembo
Dopo un triennio piuttosto deludente, Brembo sembra avere discrete opportunità di rivalutazione, spinta dalla innovativa piattaforma Sensify e dai buoni risultati del primo semestre dell'anno ma restano i rischi dazi e geopolitica.
Profilo societario
Brembo è un'azienda di riferimento a livello globale nella progettazione e produzione di sistemi frenanti ad alte prestazioni, destinati ai principali produttori di automobili, motociclette e veicoli commerciali. Fondata in Italia nel 1961, l'azienda è nota per le sue soluzioni tecnologicamente avanzate, utilizzate sia per il primo equipaggiamento sia nell'aftermarket. Brembo è anche protagonista nei più prestigiosi campionati motorsport mondiali, nei quali ha conquistato oltre 700 titoli. Ispirata dalla visione strategica 'Turning Energy into Inspiration', Brembo si impegna a plasmare la mobilità del futuro attraverso soluzioni digitali e sostenibili all'avanguardia. Con una presenza internazionale che include oltre 16.000 collaboratori in 15 Paesi, 32 siti produttivi e commerciali e 9 centri di ricerca e sviluppo, Brembo rappresenta un partner affidabile per chi cerca una guida di qualità superiore.
Andamento del titolo
- Brembo
- Indice Ftse Mib
| Serie | Prima rilevazione | Ultima rilevazione | Variazione |
|---|---|---|---|
| Brembo | 100,0 10 nov 2023 | 99,1 30 ott 2026 | −0,9% |
| Indice Ftse Mib | 100,0 10 nov 2023 | 173,7 30 ott 2026 | +73,7% |
I tre anni che precedono l'analisi, settimana per settimana: titolo e indice di riferimento a base 100 alla prima rilevazione.
Le azioni Brembo fanno parte del paniere Ftse Italia Mid Cap e rientrano nel segmento Blue Chips. Brembo mostra una rischiosità superiore alla media del mercato (beta maggiore di 1) legato alla presenza in un settore fortemente correlato al ciclo economico come quello dei componenti per auto. Negli ultimi 3 anni il titolo Brembo ha registrato una performance del -0,9% nettamente inferiore al +73,7% dell'indice Ftse Mib: dopo una iniziale fase positiva, con massimo ad aprile 2024, è iniziato un trend riflessivo proseguito fino ad aprile 2025, in seguito la tendenza è tornata positiva, proseguendo per quasi un anno (massimi di fine febbraio 2026). Dopo una breve ma profonda correzione a marzo le azioni hanno ripreso a crescere toccando un picco a fine maggio 2026; da allora l'andamento è stato moderatamente negativo, con una stabilizzazione nelle ultime settimane.
Dati finanziari
| Voci di bilancio | 2023 | Var. % | 2024 | Var. % | 2025 |
|---|---|---|---|---|---|
| Totale ricavi | 3.894,33 | −0,1% | 3.888,57 | −3,6% | 3.748,90 |
| Margine operativo lordo | 648,73 | −0,6% | 644,80 | −6,5% | 603,19 |
| Ebitda margin % | 16,66 | 16,58 | 16,09 | ||
| Risultato operativo | 397,03 | −5,0% | 377,08 | −13,1% | 327,52 |
| Ebit margin % | 10,20 | 9,70 | 8,74 | ||
| Risultato ante imposte | 392,14 | −6,7% | 365,89 | −19,2% | 295,61 |
| Ebt margin % | 10,07 | 9,41 | 7,89 | ||
| Risultato netto | 307,30 | −13,3% | 266,32 | −19,6% | 214,09 |
| E-Margin % | 7,89 | 6,85 | 5,71 | ||
| PFN (cassa) | 454,77 | −20,8% | 360,35 | +99,6% | 719,25 |
| Patrimonio netto | 2.099,42 | +11,0% | 2.329,82 | +0,0% | 2.329,97 |
| Capitale investito | 2.590,63 | +5,7% | 2.737,53 | +12,4% | 3.078,31 |
| ROE % | 14,64 | 11,43 | 9,19 | ||
| ROI % | 15,54 | 14,02 | 10,74 |
Valori in milioni di €; margini e rendimenti in percentuale.
Commento ai dati di bilancio
Nel triennio 2023-2025 Brembo ha registrato una flessione dei ricavi del 3,7% mentre il margine operativo lordo è sceso del 7%, in presenza di un Ebitda margin in calo di 0,6 punti percentuale; più marcata la diminuzione del risultato operativo, passato da 397 a 327,5 milioni di Euro (-17,5%) mentre l'utile netto ha perso il 30,3% a 214,1 milioni. La redditività è scesa sia a livello di ROI (-4,8 punti a quota 10,7%) che di ROE (passato dal 14,6% al 9,2%). L'indebitamento finanziario netto è aumentato di 264,5 milioni a 719,3 milioni con il rapporto debt to equity in crescita da 0,22 a 0,31.
Ultimi sviluppi
Nei primi sei mesi del 2026 i ricavi sono aumentati del 2,1% a 1920,4 milioni di euro, l'Ebitda è salito del 5,2% a 316,7 milioni, il risultato operativo è passato da 162,4 a 175,7 milioni (+8,2%) mentre il risultato netto è salito del 20,1% a 117,6 milioni di euro; l’indebitamento finanziario netto è diminuito di 136,9 milioni a 798,6 milioni di Euro.
Comparables
| Azienda | P/E | P/BV | Dividend yield % |
|---|---|---|---|
| Brembo | 16,51 | 1,51 | 2,90% |
| Sogefi | 25,84 | 0,97 | 0% |
| Valeo | 13,54 | 0,82 | 3,95% |
In un raffronto tra società operanti nel settore della componentistica auto Brembo è la società più cara sulla base del rapporto Price/Book Value (Prezzo/Valore Contabile) mentre è nella media se si considera il Price/Earnings (Prezzo/Utili). Buono il rendimento da dividendi, prossimo al 3% e superiore alla media delle aziende incluse nel campione.
Opportunità
- Ramp-up di Sensify dal 2027: è la leva principale su crescita e margini; il management attende un impatto positivo visibile sui risultati dal prossimo anno, quando i volumi diventeranno significativi e si avvierà la produzione per un secondo cliente. Un’analisi del 2024 indicava per Sensify margini molto più elevati dei sistemi tradizionali. Il passaggio da componente meccanico a sistema meccatronico con software aumenta contenuto per veicolo e barriere all’ingresso.
- localizzazione in Cina e India: la JV con NBHX serve a industrializzare localmente e diffondere Sensify in Cina, mercato dove i costruttori locali valorizzano le architetture software-defined.
- Euro 7 e dischi a basse emissioni: la norma, in vigore dal 2027, favorisce i dischi rivestiti che riducono il particolato e promettono margini più alti. È un fattore di mix e di prezzo che, nel caso dell’Europa, dovrebbe sostenere i ricavi per veicolo.
- M&A nelle sospensioni: il management ha confermato che il gruppo guarda al settore, citando Monroe come possibilità, in un’operazione che potrebbe superare 1 miliardo. Darebbe scala al sistema “vehicle corner”, ma peserebbe sul debito
Rischi
- Dazi e geopolitica: con il 30% delle vendite in Nord America e una forte presenza produttiva in Messico, resta una variabile aperta, anche perché il gruppo stesso avverte che il contesto limita la visibilità sull’andamento del mercato.
- energia e materie prime: dopo l’avvio del conflitto in Medio Oriente, il management ha parlato di costi energetici “completamente fuori controllo” e di rischi di carenza di materiali. Brembo ha reagito trovando fornitori alternativi, in particolare per l’alluminio. Il rischio è un ritardo nel trasferimento dei costi, più che un impatto strutturale.
- concorrenza nel brake-by-wire: Sensify compete con programmi di Bosch, ZF, BWI Group e Hitachi Astemo, player con scala e relazioni consolidate con i costruttori. Il rischio è di esecuzione: ritardi nel ramp-up, pressione sui prezzi, concentrazione su pochi clienti.
- mercato cinese ancora negativo: il management ritiene che il mercato cinese resterà negativo per tutto il 2026, dopo gli acquisti anticipati di fine 2025 legati agli incentivi sui veicoli elettrici. In più, i fornitori locali competono aggressivamente sui prezzi.
- debolezza dell’Europa: in Germania i ricavi sono scesi del 2,5%, e il consenso sulla produzione globale è in revisione al ribasso.
- rischio di esecuzione su M&A e capex: un’operazione da oltre 1 miliardo, sommata a un programma di investimenti già elevato, comprimerebbe la flessibilità finanziaria proprio quando Sensify non ha ancora contribuito in modo significativo ai ricavi.
Ipotesi di valutazione e sensitivity
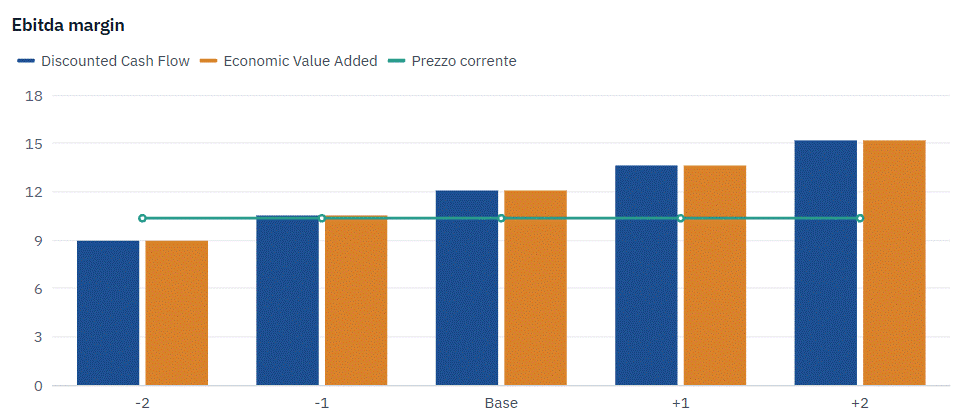
Nell'applicazione del metodo dei flussi di cassa scontati e dell'Economic Value Added si sono ipotizzati:
- un tasso di crescita dei ricavi al 5% nel 2026 che sale al 6% nel 2027 per scendere gradualmente fino al 2,75% nel lungo periodo;
- Ebitda margin che passa dal 16,5% del 2026 al 17,5% di lungo periodo;
- una redditività operativa (ROI) di lungo periodo del 13,7%
Infine si prevedono un tax rate al 27% ed un payout in aumento fino al 64%. I risultati del modello convergono su un valore per azione di 12,07 Euro che tende a crescere (ridursi) di 1,55 Euro per ogni punto in più (in meno) dell'Ebitda margin come mostrato nella figura seguente.
Tutte le analisi su Brembo
17 analisi dal 3 novembre 2007, una per ogni volta che siamo tornati sul titolo.