Terna — analisi del ottobre 2025
Dopo il buon andamento dell'ultimo triennio, Terna sembra avere limitati margini di apprezzamento. La società continuerà a beneficiare degli investimenti del PNRR ma i multipli iniziano ad essere elevati per una utility.
Profilo societario
Terna è un importante operatore nel settore delle utility, specializzato nella trasmissione di energia elettrica. L'azienda si occupa della gestione dei sistemi elettrici, garantendo l'efficienza e la manutenzione delle infrastrutture, attraverso attività di ingegneria e sviluppo di rete. Il suo ruolo include l'equilibrio tra fornitura e consumo di energia, assicurando un servizio stabile agli utenti finali. Terna opera in due principali aree di attività. Il Core Business si concentra sulla pianificazione, gestione e manutenzione della rete di trasmissione nazionale (RTN) e sulla gestione delle operazioni di spedizione. Il Non-Core Business offre servizi specialistici a terzi, come ingegneria, manutenzione di impianti ad alta tensione, supporto per attrezzature di telecomunicazioni e gestione della rete elettrica in fibra ottica.
Andamento del titolo
- Terna
- Indice Ftse Mib
| Serie | Prima rilevazione | Ultima rilevazione | Variazione |
|---|---|---|---|
| Terna | 100,0 28 ott 2022 | 133,3 17 ott 2025 | +33,3% |
| Indice Ftse Mib | 100,0 28 ott 2022 | 185,4 17 ott 2025 | +85,4% |
I tre anni che precedono l'analisi, settimana per settimana: titolo e indice di riferimento a base 100 alla prima rilevazione.
Le azioni Terna fanno parte del paniere FTSE Mib e rientrano nel segmento Blue Chips. Terna mostra una rischiosità inferiore alla media del mercato (beta minore di 1) determinata dal fatto di operare in un settore regolamentato che garantisce la stabilità dei ricavi e dei cash flow. Negli ultimi 3 anni il titolo Terna ha registrato una performance positiva (+33,3%) ma inferiore al +85,4% dell'indice FTSE Mib: il trend è stato crescente fino ai massimi di maggio 2023; nei mesi successivi, dopo una parziale correzione tra maggio e ottobre 2023, le azioni sono rimaste in fase laterale. Solo a partire da luglio 2024 è iniziata una nuova fase rialzista, che ha permesso di raggiungere nuovi massimi a maggio 2024; tra giugno e settembre c'è stata una nuova fase riflessiva ma il titolo è tornato sui massimi a fine periodo con il recupero dell'ultimo mese.
Dati finanziari
| Voci di bilancio | 2022 | Var. % | 2023 | Var. % | 2024 |
|---|---|---|---|---|---|
| Totale ricavi | 2.964,50 | +7,5% | 3.186,70 | +15,5% | 3.680,20 |
| Margine operativo lordo | 2.059,20 | +5,3% | 2.168,60 | +18,3% | 2.566,40 |
| Ebitda margin % | 69,46 | 68,05 | 69,74 | ||
| Risultato operativo | 1.333,50 | +2,2% | 1.362,30 | +23,1% | 1.677,40 |
| Ebit margin % | 44,98 | 42,75 | 45,58 | ||
| Risultato ante imposte | 1.213,10 | +2,8% | 1.247,10 | +21,7% | 1.517,50 |
| Ebt margin % | 40,92 | 39,13 | 41,23 | ||
| Risultato netto | 857,70 | +2,9% | 882,80 | +20,4% | 1.062,50 |
| E-Margin % | 28,93 | 27,70 | 28,87 | ||
| PFN (cassa) | 8.576,30 | +22,4% | 10.494,30 | +6,3% | 11.160,40 |
| Patrimonio netto | 6.169,10 | +2,8% | 6.343,30 | +18,9% | 7.544,00 |
| Capitale investito | 14.793,80 | +14,2% | 16.887,40 | +11,0% | 18.752,60 |
| ROE % | 13,90 | 13,92 | 14,08 | ||
| ROI % | 9,04 | 8,09 | 8,97 |
Valori in milioni di €; margini e rendimenti in percentuale.
Commento ai dati di bilancio
Nel triennio 2022-2024 Terna ha registrato una crescita dei ricavi del 24,1% mentre il margine operativo lordo è aumentato del 24,6% in presenza di una crescita di 0,3 punti dell'Ebitda margin. Crescita a due cifre anche per il risultato operativo (+25,8%) mentre l'utile netto è passato da 857,7 a 1062,5 milioni (+23,9%). La redditività del capitale è salita a livello di ROE (+0,2 punti al 14,1%) mentre il ROI è rimasto sostanzialmente invariato al 9%. L’indebitamento finanziario netto è aumentato di circa 2600 milioni a 11,16 miliardi di Euro con un rapporto debt to equity passato da 1,39 a 1,48.
Ultimi sviluppi
Nei primi 6 mesi del 2025 i ricavi sono saliti dell'8% a 1894,2 milioni di euro, l'EBITDA (margine operativo lordo) è stato di 1359,8 milioni (+8,2% sul 2024), il risultato operativo è salito a 913 milioni (da 836,1 del primo semestre 2024, +9,2%) ed il risultato netto si è attestato a 587,7 milioni (+7,9% sullo stesso periodo del 2024). In aumento infine l'indebitamento finanziario netto salito a 11969,8 milioni di euro dagli 11160,4 milioni di fine 2024.
Comparables
| Azienda | P/E | P/BV | Dividend yield % |
|---|---|---|---|
| Terna | 17,07 | 2,41 | 4,39% |
| Snam | 14,04 | 1,98 | 5,52% |
| Italgas | 17,87 | 3,48 | 4,81% |
L'unico vero comparable italiano di Terna è Snam, che opera in un regime di regolamentazione simile, in tabella è inclusa anche Italgas che opera anch'essa in regime di concessione anche se con alcune differenze. Terna si posiziona a livello intermedio sia sulla base del rapporto Price/Book Value (Prezzo/Valore Contabile) che del rapporto Prezzo/Utili, buono il rendimento da dividendi, superiore al 4% ma il più basso tra le aziende incluse nel campione.
Opportunità
Benefici dal PNRR per gli investimenti riguardanti la transizione energetica ed il potenziamento della rete elettrica
Rischi
Revisione del regime tariffario, aumento dei tassi di interesse
Ultime news
-
Terna: buon incremento di ricavi e margini nel I semestre
Terna chiude il primo semestre dell'anno con una crescita prossima al 10% di tutte le principali voci di conto economico; nel dettaglio i ricavi salgono dell'8% a 1894,2 milioni di euro, l'EBITDA (margine operativo lordo) è di 1359,8 milioni (+8,2% sul 2024), il risultato operativo sale a 913 milioni (da 836,1 del primo semestre 2024, +9,2%) ed il…
-
Terna: utile a 275 milioni nel primo trimestre
Nei primi tre mesi del 2025 Terna ha consuntivato ricavi per 901,8 milioni di Euro (+5,1% sullo stesso periodo dell'anno scorso) mentre l'Ebitda (margine operativo lordo) è stato di 652 milioni (+3,8% sui primi tre mesi del 2024). Buona crescita anche per il risultato operativo a 432,8 milioni (+3,4%) mentre il risultato netto è passato da 268,2 a…
-
Terna: risultati 2024 e aggiornamento piano industriale
Terna chiude il 2024 con una crescita a due cifre di tutte le principali voci di conto economico e rivede al rialzo gli obiettivi del piano industriale. Nel dettaglio i ricavi aumentano del 15,5% a 3680,2 milioni di Euro, il margine operativo lordo (Ebitda) raggiunge quota 2566,4 milioni di Euro (+18,3% sul 2023) e il risultato operativo cresce del…
Ipotesi di valutazione e sensitivity
Nell'applicazione del metodo dei flussi di cassa scontati e dell'Economic Value Added si sono ipotizzati:
- una crescita dei ricavi che passa dal 9% del 2025 per scendere gradualmente fino al 2% di lungo periodo;
- un Ebitda margin in crescita dal 67,9% nel 2025 fino al 68,9% del 2028 e seguenti;
- un ROI di lungo periodo dell'8,5%
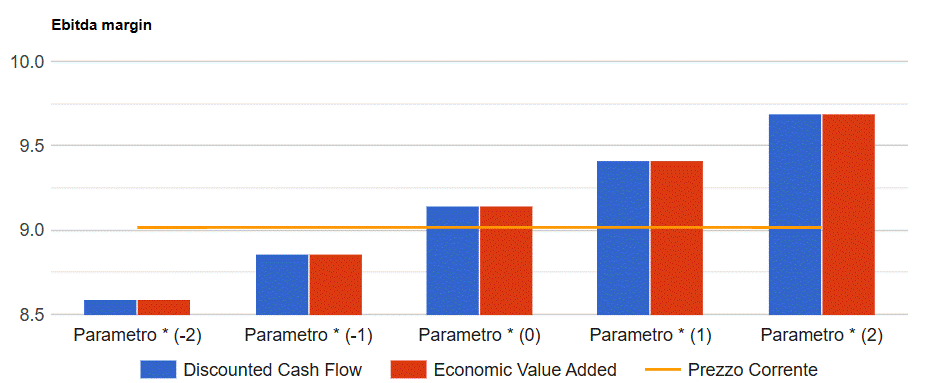
Infine si prevedono un tax rate al 29,75%, un costo del debito al 2,25% ed un payout in aumento fino all'87%. I risultati del modello convergono su un valore per azione di 9,14 Euro che tende a crescere (ridursi) di 0,28 Euro per ogni punto in più (in meno) dell'Ebitda margin come mostrato nella figura seguente.
Tutte le analisi su Terna
19 analisi dal 19 giugno 2007, una per ogni volta che siamo tornati sul titolo.