Recordati — analisi del ottobre 2025
Dopo un triennio con buone performance, Recordati sembra avere ancora discreti margini di apprezzamento, spinta dalla crescita nel segmento dei farmaci orfani e da possibili nuove acquisizioni di diritti di commercializzazione.
Profilo societario
Recordati è un'azienda farmaceutica internazionale, le cui origini risalgono a una farmacia di famiglia nel Nord Italia negli anni Venti. Attualmente, il gruppo sviluppa, produce e commercializza opzioni terapeutiche per farmaci specialistici e di medicina generale, con una particolare attenzione alle malattie rare. Le attività di Recordati sono completamente integrate e comprendono lo sviluppo clinico, la produzione, la distribuzione e il licensing di prodotti chimici e farmaceutici finiti
Andamento del titolo
- Recordati
- Indice Ftse Mib
| Serie | Prima rilevazione | Ultima rilevazione | Variazione |
|---|---|---|---|
| Recordati | 100,0 14 ott 2022 | 146,7 3 ott 2025 | +46,7% |
| Indice Ftse Mib | 100,0 14 ott 2022 | 206,7 3 ott 2025 | +106,7% |
I tre anni che precedono l'analisi, settimana per settimana: titolo e indice di riferimento a base 100 alla prima rilevazione.
Le azioni Recordati fanno parte del paniere Ftse Mib e rientrano nel segmento Blue Chips. Recordati mostra una rischiosità inferiore alla media del mercato (beta minore di 1) che riflette la presenza in un business anticiclico come quello farmaceutico. Negli ultimi 3 anni il titolo Recordati ha registrato una performance positiva (+46,7%) ma inferiore al +106,7% dell'indice Ftse Mib: le azioni hanno seguito un trend inizialmente positivo, proseguito fino a marzo 2024; nei mesi successivi il titolo è rimasto in fase laterale e solo da inizio 2025 ha ripreso a salire toccando un massimo di periodo a febbraio. Dopo una correzione di due mesi (minimi di aprile) le quotazioni si sono riprese fino a inizio giugno poi sono ritornate in fase laterale.
Dati finanziari
| Voci di bilancio | 2022 | Var. % | 2023 | Var. % | 2024 |
|---|---|---|---|---|---|
| Totale ricavi | 1.853,31 | +12,4% | 2.082,33 | +12,4% | 2.341,56 |
| Margine operativo lordo | 563,08 | +24,4% | 700,68 | +15,0% | 805,88 |
| Ebitda margin % | 30,38 | 33,65 | 34,42 | ||
| Risultato operativo | 437,33 | +27,6% | 558,01 | +14,5% | 638,86 |
| Ebit margin % | 23,60 | 26,80 | 27,28 | ||
| Risultato ante imposte | 401,44 | +22,3% | 491,04 | +11,4% | 547,18 |
| Ebt margin % | 21,66 | 23,58 | 23,37 | ||
| Risultato netto | 312,34 | +24,6% | 389,21 | +7,0% | 416,51 |
| E-Margin % | 16,85 | 18,69 | 17,79 | ||
| PFN (cassa) | 1.419,91 | +11,2% | 1.579,42 | +36,4% | 2.154,30 |
| Patrimonio netto | 1.546,25 | +9,1% | 1.686,39 | +11,3% | 1.876,81 |
| Capitale investito | 2.985,58 | +10,1% | 3.287,06 | +23,3% | 4.052,46 |
| ROE % | 20,20 | 23,08 | 22,19 | ||
| ROI % | 14,74 | 17,09 | 15,85 |
Valori in milioni di €; margini e rendimenti in percentuale.
Commento ai dati di bilancio
Nel triennio 2022-2024 Recordati ha mostrato una crescita dei ricavi del 26,3% mentre l'Ebitda è aumentato del 43,1% grazie ad un incremento di 4 punti percentuale della marginalità; crescita a due cifre anche per il risultato operativo a 638,9 milioni (+46,1%), mentre il risultato netto è passato da 312,3 a 416,5 milioni di Euro (+33,4%). La redditività del capitale investito (ROI) è aumentata di 1,1 punti al 15,9% mentre il ROE è salito di 2 punti al 22,2%. L'indebitamento finanziario netto è cresciuto di 734,4 milioni a 2154,3 milioni, con un rapporto debt to equity in crescita da 0,92 a 1,15.
Ultimi sviluppi
Nei primi 6 mesi del 2025 i ricavi sono cresciuti dell'11,7% a 1323,8 milioni di euro, l'Ebitda ha raggiunto i 496,3 milioni (+9,6%) mentre il risultato operativo è sceso a 331 milioni (-2,2%), anche il risultato netto di gruppo ha chiuso in calo a 216,1 milioni (-4,1%). La situazione patrimoniale evidenzia una posizione finanziaria netta di 2127,1 milioni in calo dai 2154,3 milioni di fine 2024.
Comparables
| Azienda | P/E | P/BV | Dividend yield % |
|---|---|---|---|
| Recordati | 26,94 | 5,98 | 2,37% |
| Novartis | 21,88 | 5,94 | 3,33% |
| Roche | 28,04 | 7,31 | 3,38% |
| Sanofi | 19,72 | 1,41 | 4,52% |
Nel raffronto con le principali aziende europee operanti nel settore della farmaceutica, Recordati risulta tra le più care sia se si considera il rapporto Price/Earnings (Prezzo Utili) sia se si applica il Price/Book Value (Prezzo/Valore Contabile); il rendimento da dividendi, poco sopra al 2%, è il più basso tra le aziende incluse nel campione.
Opportunità
- Rafforzamento della posizione nel segmento dei farmaci orfani con acquisizioni mirate
- acquisizione di diritti di commercializzazione di farmaci da aziende di maggiori dimensioni
Rischi
- Riduzione della spesa farmaceutica da parte dei governi di tutti i paesi occidentali
- questione dazi non ancora del tutto chiarita in ambito farmaceutico
Ultime news
-
Recordati: ricavi e margini in crescita nei primi 6 mesi
Buon incremento di ricavi e margini operativi per Recordati nel primo semestre dell'anno mentre l'utile netto è in calo a causa di componenti non ricorrenti; nel dettaglio i ricavi crescono dell'11,7% a 1323,8 milioni di euro, l'Ebitda raggiunge i 496,3 milioni (+9,6%) mentre il risultato operativo scende a 331 milioni (-2,2%), in calo anche il ris…
-
Recordati: ricavi ed Ebitda in crescita a doppia cifra
Recordati chiude i conti dei primi 3 mesi del 2025 con un buon incremento di ricavi ed Ebitda e conferma gli obiettivi per l'esercizio in corso. Nel dettaglio i ricavi sono saliti a 680 milioni di euro (+11,9% sullo stesso periodo del 2024), l'Ebitda è aumentato del 10,7% a 270,2 milioni, il risultato operativo si è attestato a 195,8 milioni (+4,7%…
-
Recordati: buona crescita per ricavi e margini nel 2024
Recordati chiude il 2024 con un incremento a due cifre delle principali voci di conto economico ed un utile netto oltre quota 400 milioni; nel dettaglio i ricavi salgono a 2341,6 milioni di Euro (+12,4%), l'Ebitda cresce del 12,5% a 865,8 milioni, l'utile operativo passa da 558 a 638,9 milioni (+14,5%) e l'utile netto si attesta 416,5 milioni (+7%…
Ipotesi di valutazione e sensitivity
Nell'applicazione del metodo dei flussi di cassa scontati e dell'Economic Value Added si sono ipotizzati:
- un tasso di crescita dei ricavi che passa dal 12% del 2025 al 3,5% di lungo periodo;
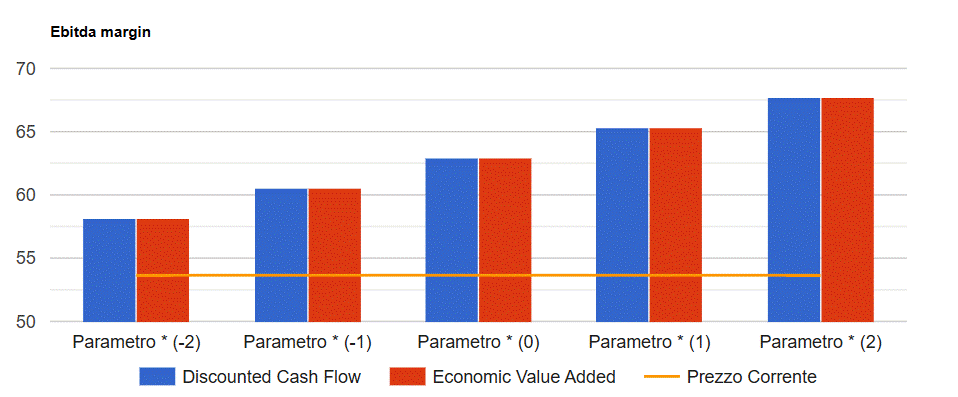
- Ebitda margin in crescita dal 36,4% del 2025 al 37% del 2027 e seguenti;
- una redditività operativa (ROI) di lungo periodo del 23%
Infine si prevedono un tax rate al 24% ed un payout in crescita fino all'85%. I risultati convergono su un valore per azione di circa 62,9 Euro che tende a crescere (ridursi) di 2,4 Euro per ogni punto in più (in meno) del margine sulle vendite come mostrato nella figura seguente.
Analisi Recordati in formato PDF
Tutte le analisi su Recordati
19 analisi dal 21 maggio 2007, una per ogni volta che siamo tornati sul titolo.