Snam
Dopo il buon progresso delle ultime settimane Snam sembra essersi avvicinata al fair value; la società può contare su multipli interessanti ma potrebbe essere penalizzata da un aumento dei tassi di interesse.
Profilo societario
Snam è uno dei principali operatori europei nel settore delle infrastrutture per il gas. L'azienda eccelle nel trasporto, con una rete che si estende per 38.000 chilometri tra Italia e altri Paesi, nello stoccaggio, dove gestisce circa un sesto della capacità complessiva dell'Unione Europea, e nella rigassificazione, posizionandosi come il terzo player a livello continentale con una capacità annua, inclusa la co-gestione, pari a 28 miliardi di metri cubi.
Andamento del titolo
- Snam
- Indice Ftse Mib
| Serie | Prima rilevazione | Ultima rilevazione | Variazione |
|---|---|---|---|
| Snam | 100,0 25 nov 2022 | 117,1 14 nov 2025 | +17,1% |
| Indice Ftse Mib | 100,0 25 nov 2022 | 178,0 14 nov 2025 | +78,0% |
I tre anni che precedono l'analisi, settimana per settimana: titolo e indice di riferimento a base 100 alla prima rilevazione.
Le azioni Snam fanno parte del paniere FTSE Mib e rientrano nel segmento Blue Chips. Snam mostra una rischiosità inferiore alla media del mercato (beta minore di 1) che riflette la presenza in un settore caratterizzato dalla stabilità dei cash flow e dal regime di regolamentazione delle tariffe. Negli ultimi 3 anni il titolo Snam ha registrato una performance positiva (+17,1%) ma nettamente inferiore al +78% dell'indice FTSE Mib: le azioni hanno toccato un primo massimo ad aprile 2023, seguito da una fase decrescente che si è arrestata a fine ottobre dello stesso anno; dopo una breve ripresa tra novembre ed inizio 2024, il titolo non ha avuto particolari spunti, rimanendo in fase laterale per quasi un anno. Solo a partire dal 2025 è iniziato un trend rialzista che ha permesso di realizzare un primo massimo a maggio e, dopo una fase laterale durante il periodo estivo, di avviare una nuova fase rialzista che sembra tuttora in corso.
Dati finanziari
| Voci di bilancio | 2022 | Var. % | 2023 | Var. % | 2024 |
|---|---|---|---|---|---|
| Totale ricavi | 3.515,00 | +22,0% | 4.288,00 | −16,8% | 3.568,00 |
| Margine operativo lordo | 2.218,00 | +8,1% | 2.397,00 | +12,8% | 2.705,00 |
| Ebitda margin % | 63,10 | 55,90 | 75,81 | ||
| Risultato operativo | 1.328,00 | −4,3% | 1.271,00 | +31,9% | 1.676,00 |
| Ebit margin % | 37,78 | 29,64 | 46,97 | ||
| Risultato ante imposte | 1.050,00 | +46,1% | 1.534,00 | +9,5% | 1.679,00 |
| Ebt margin % | 29,87 | 35,77 | 47,06 | ||
| Risultato netto | 672,00 | +70,4% | 1.145,00 | +9,8% | 1.257,00 |
| E-Margin % | 19,12 | 26,70 | 35,23 | ||
| PFN (cassa) | 11.923,00 | +28,1% | 15.270,00 | +6,3% | 16.238,00 |
| Patrimonio netto | 7.524,00 | +2,1% | 7.680,00 | +16,8% | 8.973,00 |
| Capitale investito | 19.474,00 | +18,0% | 22.978,00 | +9,9% | 25.255,00 |
| ROE % | 8,93 | 14,91 | 14,01 | ||
| ROI % | 6,83 | 5,54 | 6,65 |
Valori in milioni di €; margini e rendimenti in percentuale.
Commento ai dati di bilancio
Nel triennio 2022-2024 Snam ha registrato una crescita dei ricavi dell'1,5% mentre il margine operativo lordo è aumentato del 22% grazie ad un incremento di 12,7 punti percentuale dell'Ebitda margin. Il risultato operativo è aumentato del 26,2% a 1676 milioni mentre l'utile netto ha raggiunto quota 1257 milioni (+87,1%). La redditività del capitale è diminuita leggermente a livello di ROI, passato dal 6,8% al 6,6% mentre il ROE, è salito di oltre 5 punti al 14,1%. L'indebitamento finanziario netto è cresciuto di 4315 milioni nel triennio a 16,2 miliardi con il debt to equity salito da 1,58 a 1,81.
Ultimi sviluppi
Nei primi 9 mesi del 2025 i ricavi sono saliti a 2846 milioni di Euro (+7,4% sullo stesso periodo del 2024), il margine operativo lordo è stato di 2227 milioni (+6,6%), l'utile operativo è salito a 1401 milioni di Euro (+4,6%) mentre l'utile netto è passato da 952 a 1080 milioni di Euro (+13,4% e +10% a 1096 milioni al netto degli special items). L'indebitamento finanziario netto è salito infine a 17426 milioni di Euro rispetto ai 16238 milioni del 31 dicembre 2024.
Comparables
| Azienda | P/E | P/BV | Dividend yield % |
|---|---|---|---|
| Snam | 15,19 | 2,14 | 5,10% |
| Terna | 17,02 | 2,40 | 4,41% |
| Italgas | 19,81 | 3,86 | 4,34% |
Tra le società italiane operanti nel settore delle reti regolamentate Snam risulta la società più a buon mercato sia sulla base del rapporto Price/Earnings (Prezzo/Utili) sia se si considera il Price/Book Value (Prezzo/Valore Contabile); il rendimento da dividendi, superiore al 5%, è il più elevato delle società incluse nel campione.
Opportunità
Investimenti nella transizione energetica e sulla sostenibilità e ingresso in nuovi business quali biometano e idrogeno
Rischi
L'elevato indebitamento potrebbe comportare un incremento degli oneri finanziari, anche in presenza di una riduzione dei tassi
Ultime news
-
Snam: utile in crescita a doppia cifra migliora la guidance
Snam chiude i conti del periodo gennaio-settembre con una buona crescita dei margini operativi ed un incremento a due cifre dell'utile netto che porta a rivedere al rialzo la guidance per l'intero esercizio. Nel dettaglio i ricavi sono saliti a 2846 milioni di Euro (+7,4% sullo stesso periodo del 2024), il margine operativo lordo è stato di 2227 mi…
-
Snam: utile a 773 milioni nel semestre
Snam chiude il primo semestre dell'anno con una buona crescita dei margini operativi e dell'utile netto adjusted. Nel dettaglio i ricavi crescono del 5,9% a 1906 milioni di euro, il margine operativo lordo aumenta del 5,3% a 1492 milioni, il risultato operativo passa da 918 a 942 milioni (+2,6% sul I semestre 2024) mentre il risultato netto sale da…
-
Snam: utile a 491 milioni nel primo trimestre
Snam chiude i conti del primo trimestre con una buona crescita dei ricavi e dei principali margini operativi ed un balzo dell'utile di oltre il 40%. Nel dettaglio i ricavi sono saliti a 970 milioni di Euro (+8,3% sullo stesso periodo del 2024), il margine operativo lordo è stato di 761 milioni (+8,3%), l'utile operativo è salito a 502 milioni di Eu…
Ipotesi di valutazione e sensitivity
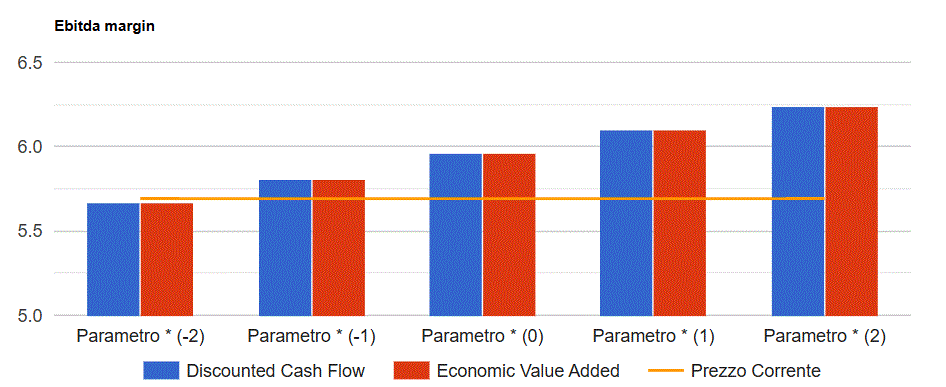
Nell'applicazione del metodo dei flussi di cassa scontati e dell'Economic Value Added si sono ipotizzati:
- una crescita dei ricavi che passa dal 7% del 2025 all'1,5% di lungo periodo;
- Ebitda margin in aumento dal 76,25% del 2025 al 76,5% del 2027 e seguenti;
- un ROI di lungo periodo del 6,8%
Infine si prevedono un tax rate stabile al 25%, un costo del debito in progressiva crescita fino al 2,2% ed un payout che sale fino all'83%. I risultati del modello convergono su un valore per azione di 5,96 Euro che tende a crescere (ridursi) di 0,14 Euro per ogni punto in più (in meno) dell'Ebitda margin come mostrato nella figura seguente.
Tutte le analisi su Snam
19 analisi dal 5 marzo 2007, una per ogni volta che siamo tornati sul titolo.