Campari — analisi del luglio 2024
Nonostante l'andamento piuttosto deludente dell'ultimo anno Campari sembra avere limitati margini di apprezzamento tenuto conto dei multipli elevati e delle scarse performance finanziarie del primo trimestre.
Profilo societario
Davide Campari-Milano è una rinomata azienda produttrice di bevande alcoliche, operante in diverse categorie. Tra i suoi marchi più iconici, che costituiscono circa il 50% delle vendite complessive, spiccano Campari e Aperol nel segmento degli aperitivi, oltre a vodka Skyy, bourbon Wild Turkey, rum giamaicano Appleton Estate e J. Rum Wray. L'offerta include inoltre vermouth Cinzano e spumanti, consolidando la sua presenza in vari settori del mercato alcolico.
Andamento del titolo
- Campari
- Indice Ftse Mib
| Serie | Prima rilevazione | Ultima rilevazione | Variazione |
|---|---|---|---|
| Campari | 100,0 16 lug 2021 | 79,2 5 lug 2024 | −20,8% |
| Indice Ftse Mib | 100,0 16 lug 2021 | 137,1 5 lug 2024 | +37,1% |
I tre anni che precedono l'analisi, settimana per settimana: titolo e indice di riferimento a base 100 alla prima rilevazione.
Le azioni Campari fanno parte del paniere FTSE Mib e rientrano nel segmento Blue Chips. Campari mostra una rischiosità inferiore alla media del mercato (beta minore di 1) riflettendo la stabilità del business in cui opera. Negli ultimi 3 anni il titolo Campari ha registrato una performance negativa (-20,8%) e nettamente inferiore al +37,1% dell'indice FTSE Mib. Dopo una iniziale fase rialzista, culminata nei massimi di novembre 2021, il titolo ha subito una correzione piuttosto intensa toccando un primo minimo a marzo 2022, seguita da tentativi di recupero ad aprile e luglio ed un nuovo minimo di periodo ad ottobre dello stesso anno; in seguito è iniziato un recupero che ha permesso un ritorno in prossimità dei precedenti massimi (luglio 2023) ma una nuova fase correttiva tra l'estate 2023 e l'inizio del 2024 ha riportato i prezzi in prossimità dei precedenti minimi; fase laterale negli ultimi 6 mesi.
Dati finanziari
| Voci di bilancio | 2021 | Var. % | 2022 | Var. % | 2023 |
|---|---|---|---|---|---|
| Totale ricavi | 2.172,70 | +24,2% | 2.697,60 | +8,2% | 2.918,60 |
| Margine operativo lordo | 480,70 | +25,2% | 602,00 | +8,0% | 650,40 |
| Ebitda margin % | 22,13 | 22,32 | 22,29 | ||
| Risultato operativo | 401,00 | +27,6% | 511,50 | +5,6% | 540,20 |
| Ebit margin % | 18,46 | 18,96 | 18,51 | ||
| Risultato ante imposte | 388,70 | +22,2% | 475,00 | −1,8% | 466,50 |
| Ebt margin % | 17,89 | 17,61 | 15,98 | ||
| Risultato netto | 283,10 | +17,1% | 331,50 | +0,3% | 332,50 |
| E-Margin % | 13,03 | 12,29 | 11,39 | ||
| PFN (cassa) | 830,90 | +86,8% | 1.552,50 | +19,4% | 1.853,60 |
| Patrimonio netto | 2.374,80 | +12,7% | 2.676,40 | +9,4% | 2.926,80 |
| Capitale investito | 3.235,80 | +31,4% | 4.253,00 | +12,9% | 4.803,00 |
| ROE % | 11,92 | 12,39 | 11,36 | ||
| ROI % | 12,51 | 12,10 | 11,30 |
Valori in milioni di €; margini e rendimenti in percentuale.
Commento ai dati di bilancio
Nel triennio 2021-2023 Campari ha registrato una crescita dei ricavi del 34,3% mentre il margine operativo lordo è salito del 35,3% a 650,4 milioni di Euro a seguito di un miglioramento di 0,2 punti dell'Ebitda margin al 22,3%; crescita a due cifre anche per il risultato operativo, passato da 401 a 540,2 milioni di Euro (+34,7%) mentre l'utile netto è cresciuto del 17,5% a 332,5 milioni di Euro. Gli indicatori di redditività vedono il ROE in calo di 0,6 punti all'11,4% mentre il ROI scende all'11,3% (-1,2 punti percentuale). L'indebitamento finanziario netto è cresciuto di oltre un miliardo di euro nel periodo, principalmente a seguito delle acquisizioni effettuate, con il rapporto debt to equity in aumento da 0,35 a 0,63.
Ultimi sviluppi
Nel primo trimestre 2024 i ricavi sono scesi dello 0,7% a 663,5 milioni di Euro, l'Ebitda rettificato è stato di 181,1 milioni (-1,7%) mentre il risultato operativo rettificato è diminuito del 4,9% a 151,5 milioni; in crescita invece l'utile ante imposte rettificato (+5,8% a 147,3 milioni). In calo infine l'indebitamento finanziario netto a 1315,3 milioni di Euro dagli 1853,5 milioni di fine 2023 grazie all'aumento di capitale.
Comparables
| Azienda | P/E | P/BV | Dividend yield % |
|---|---|---|---|
| Campari | 32,97 | 3,73 | 0,73% |
| Remy Cointreau | 25,70 | 2,58 | 2,14% |
| Pernod Ricard | 14,71 | 2,12 | 3,61% |
Nel raffronto con le principali aziende europee del settore beverage, Campari risulta la più cara sia sulla base del rapporto Price/Earnings sia se si considera il Price/Book Value (Prezzo/Valore Contabile); piuttosto basso il dividend yield, inferiore all'1% ed alla media del campione.
Opportunità
Ulteriore crescita per mezzo di acquisizioni e sinergie da quelle già finalizzate
Rischi
Effetto cambi negativo
Ultime news
-
Campari: ricavi e margini in crescita nel 2023
Campari chiude il bilancio al 31-12-2023 con una buona crescita di ricavi e margini operativi ma l'utile resta sostanzialmente invariato sull'anno precedente a causa dei maggiori oneri finanziari. Nel dettaglio: i ricavi salgono dell'8,2% a 2918,6 milioni di Euro (+10,5% la crescita organica), il margine operativo lordo si attesta a quota 650,4 mil…
-
Campari: crescita a due cifre per ricavi e margini operativi
Campari chiude il primo semestre dell'anno con un buon incremento di tutte le principali voci di conto economico; nel dettaglio i ricavi sono aumentati del 16% a 1457,8 milioni di Euro, il margine operativo lordo ha raggiunto i 395 milioni (+19,4%) mentre il risultato operativo è aumentato del 19% a 343,7 milioni (+15,7% a 359,7 milioni il risultat…
Ipotesi di valutazione e sensitivity
Nell'applicazione del metodo dei flussi di cassa scontati e dell'Economic Value Added si sono ipotizzati:
- una crescita dei ricavi che passa dal 9% del 2024 al 4% di lungo periodo;
- Ebitda margin in miglioramento fino al 27,5% del 2028 e seguenti;
- un ROI di lungo periodo del 17,1%.
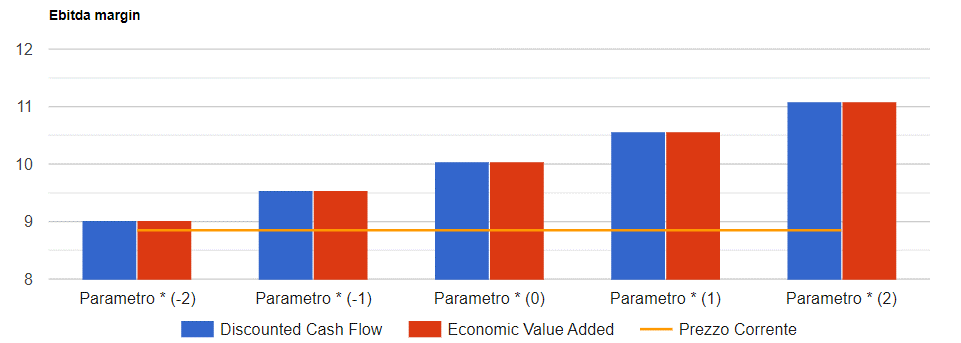
Infine si prevedono: un tax rate in diminuzione al 26%, un costo del debito di lungo periodo al 3% ed un payout in progressiva aumento fino al 76%. I risultati del modello convergono su un valore per azione di 10,05 Euro che tende a crescere (ridursi) di 0,5 Euro per ogni punto in più (in meno) del margine sulle vendite come mostrato nella figura seguente.
Analisi Campari in formato PDF
Tutte le analisi su Campari
20 analisi dal 25 febbraio 2007, una per ogni volta che siamo tornati sul titolo.