Italgas
Dopo l'ottima performance dell'ultimo triennio, Italgas sembra essersi ormai allineata al fair value. La società potrà ottenere importanti sinergie dall'integrazione di 2i Rete Gas ma i multipli sono diventati piuttosto elevati.
Profilo societario
Italgas si afferma come Network Tech Company di riferimento nei settori del gas, dell'acqua, dell'efficienza energetica e delle tecnologie IT. L'azienda è il principale distributore di gas naturale in Italia e Grecia e occupa il terzo posto in Europa. La sua rete si estende per oltre 81.000 chilometri, servendo circa 8 milioni di clienti. Attraverso le sue società controllate nel settore idrico, il gruppo fornisce servizi a 6,2 milioni di persone, rappresentando il 10% della popolazione italiana, principalmente nelle regioni Lazio, Sicilia e Campania.
Andamento del titolo
- Italgas
- Indice Ftse Mib
| Serie | Prima rilevazione | Ultima rilevazione | Variazione |
|---|---|---|---|
| Italgas | 100,0 9 dic 2022 | 184,0 28 nov 2025 | +84,0% |
| Indice Ftse Mib | 100,0 9 dic 2022 | 178,6 28 nov 2025 | +78,6% |
I tre anni che precedono l'analisi, settimana per settimana: titolo e indice di riferimento a base 100 alla prima rilevazione.
Le azioni Italgas fanno parte del paniere Ftse Mib e rientrano nel segmento Blue Chips. Italgas mostra una rischiosità inferiore alla media del mercato (beta minore di 1) a dimostrazione della stabilità del business soggetto a regolamentazione delle tariffe in regime di sostanziale monopolio. Negli ultimi 3 anni il titolo Italgas ha registrato una performance dell'83,9% superiore al +78,6% dell'indice FTSE Mib; le azioni hanno toccato un primo massimo ad aprile 2023; in seguito è iniziato un trend negativo con un minimo ad ottobre dello stesso anno e, dopo una parziale ripresa ed fase laterale di alcuni mesi, un nuovo minimo a fine giugno 2024. Da allora è iniziato un trend crescente che, a parte una correzione nella parte finale del 2024, è proseguito con regolarità fino ai giorni nostri.
Dati finanziari
| Voci di bilancio | 2022 | Var. % | 2023 | Var. % | 2024 |
|---|---|---|---|---|---|
| Totale ricavi | 2.312,48 | +14,1% | 2.638,84 | −3,8% | 2.539,44 |
| Margine operativo lordo | 1.118,39 | +9,8% | 1.228,05 | +7,3% | 1.317,88 |
| Ebitda margin % | 48,36 | 46,54 | 51,90 | ||
| Risultato operativo | 641,34 | +6,2% | 681,26 | +14,8% | 782,15 |
| Ebit margin % | 27,73 | 25,82 | 30,80 | ||
| Risultato ante imposte | 588,50 | −0,4% | 586,10 | +14,8% | 672,69 |
| Ebt margin % | 25,45 | 22,21 | 26,49 | ||
| Risultato netto | 436,13 | +7,2% | 467,47 | +8,5% | 507,44 |
| E-Margin % | 18,86 | 17,72 | 19,98 | ||
| PFN (cassa) | 6.035,06 | +9,9% | 6.634,34 | +1,9% | 6.762,75 |
| Patrimonio netto | 2.390,57 | +8,8% | 2.600,74 | +7,4% | 2.793,51 |
| Capitale investito | 8.495,55 | +9,5% | 9.300,42 | +3,4% | 9.617,54 |
| ROE % | 18,24 | 17,97 | 18,16 | ||
| ROI % | 7,61 | 7,38 | 8,19 |
Valori in milioni di €; margini e rendimenti in percentuale.
Commento ai dati di bilancio
Nel triennio 2022-2024 Italgas ha mostrato una crescita dei ricavi del 9,8% mentre il margine operativo lordo è aumentato del 17,8% in presenza di un miglioramento dell'Ebitda margin di 3,5 punti percentuale. Crescita a due cifre anche per il risultato operativo (+22%) mentre il risultato di esercizio è passato da 436,1 a 507,4 milioni (+16,4%). Dal punto di vista patrimoniale si registra un incremento dell'indebitamento finanziario netto (+727,7 milioni a 6762,8 milioni) con il debt to equity in calo da 2,52 a 2,42.
Ultimi sviluppi
Nei primi 9 mesi del 2025 i ricavi sono aumentati del 42,8% a 1800,5 milioni di euro, l'Ebitda è cresciuto del 40,6% a 1405,5 milioni, il risultato operativo è passato da 595,7 a 916,2 milioni (+53,8% sullo stesso periodo del 2024) mentre il risultato netto è aumentato del 45,2% a 514,9 milioni. Dal punto di vista patrimoniale l'indebitamento finanziario netto è salito a 11108,2 milioni di Euro dai 6762,8 milioni di fine 2024.
Comparables
| Azienda | P/E | P/BV | Dividend yield % |
|---|---|---|---|
| Italgas | 20,61 | 4,01 | 4,17% |
| Snam | 15,31 | 2,16 | 5,07% |
| Terna | 17,20 | 2,43 | 4,36% |
Tra le società quotate in Italia operanti in settori regolamentati (distribuzione e trasporto di gas ed elettricità) Italgas è quella più a cara sia per quanto riguarda il rapporto Prezzo/Utili che se si considera il Price/Book Value (Prezzo/Valore Contabile). Buono il rendimento da dividendi, sopra quota 4% ma il più basso tra le aziende considerate.
Opportunità
Opportunità: sinergie derivanti dall'integrazione di 2i Rete Gas
Rischi
Incremento dell'indebitamento che potrebbe portare a maggiori oneri finanziari
Ultime news
-
Italgas: risultati trimestrali e nuovo piano industriale
Italgas chiude i primi 9 mesi del 2025 con un forte incremento di tutte le voci di conto economico grazie all'acquisizione di 2iReteGas e si mostra ottimista anche sul futuro con gli obiettivi del nuovo piano 2025-31. Nel dettaglio i ricavi al 30-09 aumentano del 42,8% a 1800,5 milioni di euro, l'Ebitda cresce del 40,6% a 1405,5 milioni, il risulta…
-
Italgas: ricavi e margini in forte crescita nel semestre
Italgas beneficia dell'acquisizione di 2i Rete Gas e chiude il primo semestre dell'anno con una crescita a due cifre di tutte le principali voci di conto economico. Nel dettaglio i ricavi crescono del 37% a 1181,1 milioni, l'Ebitda sale del 35,5% a 896,2 milioni, il risultato operativo passa da 391,9 a 596,7 milioni (+52,3% sul I semestre 2024) men…
-
Italgas: analisi dell'aumento di capitale
A partire dal 02 giugno 2025 Italgas procederà all'emissione di 202,938 milioni di azioni ordinarie offerte in opzione agli azionisti nel rapporto di 1 nuova azione ogni 4 azioni possedute al prezzo unitario di 5,026 euro. Con questa operazione la società punta a raccogliere circa 1 miliardo di Euro sotto forma di mezzi propri che serviranno per fi…
Ipotesi di valutazione e sensitivity
Nell'applicazione del metodo dei flussi di cassa scontati e dell'Economic Value Added si sono ipotizzati:
- una crescita dei ricavi al 48% del 2025 che passa al 12% nel 2026 per scendere gradualmente al 2% di lungo periodo;
- Ebitda margin in crescita dal 51% del 2025 al 52% del 2028 e seguenti;
- una redditività operativa (ROI) di lungo periodo dell'8,9%.
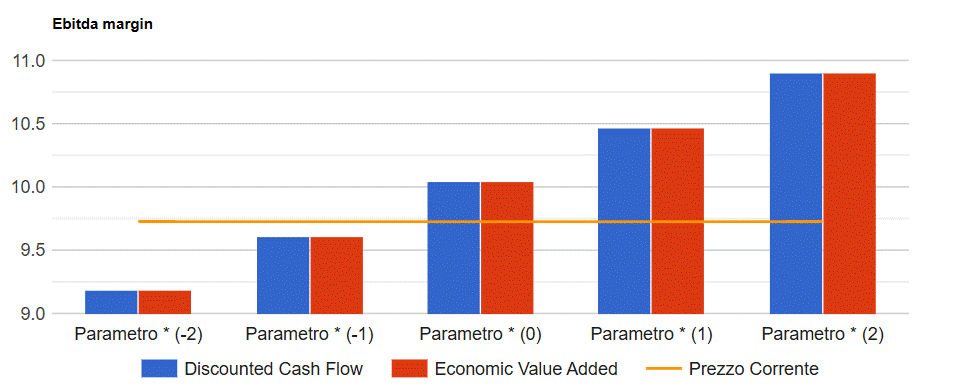
Infine si prevedono un tax rate in crescita al 28,5% ed payout stabile al 65%. I risultati del modello convergono su un valore per azione di 10,04 Euro che tende a crescere (ridursi) di 0,43 Euro per ogni punto in più (in meno) dell'Ebitda margin come mostrato nella figura seguente.
Analisi Italgas in formato PDF
Tutte le analisi su Italgas
5 analisi dal 28 novembre 2021, una per ogni volta che siamo tornati sul titolo.