Azimut — analisi del gennaio 2023
Nonostante il forte recupero degli ultimi mesi Azimut sembra avere ancora consistenti margini di apprezzamento: la società può contare su una solida strategia di sviluppo commerciale ma potrebbe essere penalizzata dall'andamento dei mercati.
Profilo societario
Azimut è un'organizzazione globale e indipendente che opera nei settori dell'asset management, sia nei mercati pubblici che privati, del wealth management, dell'investment banking e del fintech, offrendo servizi a privati e aziende. Quotata alla Borsa di Milano (AZM.IM), Azimut è leader in Italia e vanta una presenza internazionale in 19 Paesi, con un particolare focus sui mercati emergenti. Il suo azionariato include circa 2.000 tra gestori, consulenti finanziari e dipendenti, riuniti in un patto di sindacato che detiene il 22% della società, mentre il resto è flottante. Il Gruppo si compone di diverse realtà impegnate nella creazione, gestione e distribuzione di prodotti finanziari e assicurativi. Le sedi principali si trovano in Paesi come Italia, Australia, Brasile, Cile, Cina, Hong Kong, Egitto, Emirati Arabi, Irlanda, Lussemburgo, Marocco, Messico, Monaco, Portogallo, Singapore, Svizzera, Taiwan, Turchia e Stati Uniti.
Andamento del titolo
- Azimut
- Indice Ftse Mib
| Serie | Prima rilevazione | Ultima rilevazione | Variazione |
|---|---|---|---|
| Azimut | 100,0 31 gen 2020 | 102,8 20 gen 2023 | +2,8% |
| Indice Ftse Mib | 100,0 31 gen 2020 | 110,9 20 gen 2023 | +10,9% |
I tre anni che precedono l'analisi, settimana per settimana: titolo e indice di riferimento a base 100 alla prima rilevazione.
Le azioni Azimut fanno parte del paniere FTSE-Mib e rientrano nel segmento Blue Chips. Azimut mostra una rischiosità superiore alla media del mercato (beta maggiore di 1) che riflette la correlazione dei ricavi all'andamento dei mercati finanziari. Negli ultimi 3 anni il titolo Azimut ha registrato una performance del 2,8% in linea con il +10,9% dell'indice FTSE Mib; dopo un iniziale minimo a fine marzo 2020 le azioni hanno inixiato una progressiva ripresa che le ha portate a raddoppiare in circa diciotto mesi (massimi di novembre 2021). Dopo una breve correzione ed un nuovo massimo a gennaio 2022 il titolo ha iniziato un trend ribassista, proseguito fino a ottobre dello stesso anno con una perdita complessiva di oltre il 40%; buon recupero nell'ultimo trimestre
Dati finanziari
| Voci di bilancio | 2019 | Var. % | 2020 | Var. % | 2021 |
|---|---|---|---|---|---|
| Margine di interesse | −13,57 | −24,4% | −16,88 | +52,4% | −8,03 |
| Margine di intermediazione | 746,58 | −1,9% | 732,19 | +48,2% | 1.085,33 |
| Risultato di gestione | 469,39 | −6,4% | 439,35 | +65,7% | 727,85 |
| % sul margine di intermediazione | 62,87 | 60,01 | 67,06 | ||
| Risultato ante imposte | 451,15 | −2,6% | 439,35 | +65,7% | 727,85 |
| % sul margine di intermediazione | 60,43 | 60,01 | 67,06 | ||
| Utile di esercizio | 386,25 | +0,6% | 388,67 | +57,5% | 612,08 |
| % sul margine di intermediazione | 51,74 | 53,08 | 56,40 | ||
| Totale attivo | 8.253,66 | +2,7% | 8.473,50 | +17,1% | 9.922,50 |
| Patrimonio netto | 771,53 | +14,8% | 886,06 | +39,4% | 1.235,58 |
| ROE % | 50,06 | 43,87 | 49,54 |
Valori in milioni di €; margini e rendimenti in percentuale.
Commento ai dati di bilancio
Nel triennio 2019-2021 Azimut ha registrato una crescita del Margine di Intermediazione del 45,4% mentre il Risultato di Gestione è aumentato del 55,1% raggiungendo quota 727,8 milioni di Euro; crescita a due cifre anche per l'utile netto a 612,1 milioni di Euro (+58,5%). La redditività del capitale (Roe) è scesa di 0,5 punti ma rimanendo su valori molto elevati e prossimi al 50%.
Ultimi sviluppi
Nei primi 9 mesi del 2022 i ricavi sono saliti del 12% a 968,9 milioni mentre il risultato operativo è passato da 353,3 a 415,1 milioni (+17%), crescita più contenuta per il risultato netto salito a 302,3 milioni di Euro dai 290,5 milioni dello stesso periodo dell'anno precedente (+4%).
Comparables
| Azienda | P/E | P/BV | Dividend yield % |
|---|---|---|---|
| Azimut | 5,39 | 2,76 | 5,7% |
| Banca Mediolanum | 8,77 | 2,17 | 6,88% |
| Banca Generali | 12,26 | 3,58 | 5,75% |
| Anima | 6,03 | 0,99 | 7,17% |
Tra le principali società italiane operanti nel settore del risparmio gestito Azimut è tra le più care sulla base del rapporto Price/Book Value (Prezzo/Valore Contabile) mentre è quella più a buon mercato se si considera il Price/Earnings, molto elevato il rendimento da dividendi, prossimo al 6% ma inferiore alla media del campione.
Opportunità
La recente partnership con Unicredit potrebbe garantire un buon aumento dei ricavi
Rischi
Andamento negativo dei mercati finanziari
Ipotesi di valutazione e sensitivity
Nell'applicazione del metodo del dividend discount model e dell'excess return si sono ipotizzati:
- una crescita delle commissioni in lieve flessione (-0,5%) nel 2022 che torna a crescere al 4% nel 2023 per stabilizzarsi al 2% nel lungo periodo;
- proventi finanziari in calo dagli 80 milioni del 2022 ai 40 milioni del 2024 e seguenti;
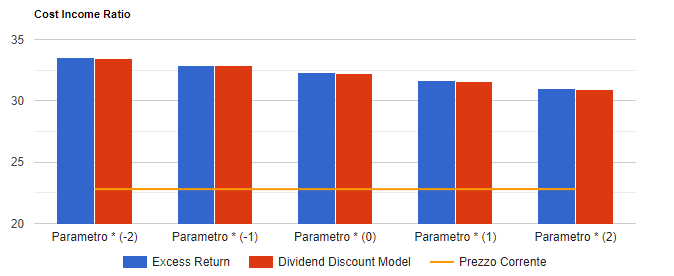
- un cost/income ratio stabile al 44% su tutto il periodo di previsione;
Infine si prevedono un tax rate al 26% ed un payout che passa dal 47% al 62% di lungo periodo. I risultati del modello convergono su un valore per azione di circa 32,2 Euro che tende a crescere (ridursi) di 0,6 Euro per ogni punto in meno (in più) del cost income ratio come mostrato nella figura seguente.
Tutte le analisi su Azimut
15 analisi dal 27 dicembre 2009, una per ogni volta che siamo tornati sul titolo.