Banca Mediolanum
Dopo essere raddoppiate nell'ultimo triennio le azioni Banca Mediolanum mostrano ancora un discreto potenziale di rivalutazione, il Gruppo può contare su multipli interessanti ed un eccellente dividend yield ma potrebbe subire la concorrenza del fintech.
Profilo societario
Banca Mediolanum, con sede in Italia, è un'azienda attiva nel settore bancario e finanziario. Le sue operazioni si articolano in vari ambiti, tra cui il Lending, che include servizi bancari per privati e aziende, attività di tesoreria per trading e vendita, nonché gestione patrimoniale e intermediazione al dettaglio. L'istituto offre una vasta gamma di soluzioni, tra cui conti correnti, mutui e finanziamenti, carte di pagamento di diverso tipo (credito, debito e ricaricabili), oltre a prodotti dedicati agli investimenti.
Andamento del titolo
- Banca Mediolanum
- Indice Ftse Mib
| Serie | Prima rilevazione | Ultima rilevazione | Variazione |
|---|---|---|---|
| Banca Mediolanum | 100,0 7 apr 2023 | 200,1 27 mar 2026 | +100,1% |
| Indice Ftse Mib | 100,0 7 apr 2023 | 159,4 27 mar 2026 | +59,4% |
I tre anni che precedono l'analisi, settimana per settimana: titolo e indice di riferimento a base 100 alla prima rilevazione.
Le azioni Banca Mediolanum fanno parte del paniere FTSE/Mib e rientrano nel segmento Blue Chips Banca Mediolanum mostra una rischiosità superiore alla media del mercato (beta maggiore di 1) che riflette la quota rilevante di ricavi legata a commissioni e proventi finanziari più dipendenti dall'andamento dei mercati. Negli ultimi 3 anni il titolo Banca Mediolanum ha registrato una performance del 100,1% superiore al +59,4% dell'indice FTSE Mib; dopo un'iniziale fase laterale ed un minimo a fine ottobre 2023, è partito un trend rialzista proseguito per oltre un anno fino ai massimi di fine marzo 2025. L'intensa correzione di inizio aprile 2025 è stata recuperata nelle successive settimane, con nuovi massimi già da agosto dello stesso anno ed un top di periodo ad inizio febbraio 2026. Flessione piuttosto marcata nelle ultime settimane che non sembra, al momento, aver intaccato la tendenza di fondo.
Dati finanziari
| Voci di bilancio | 2023 | Var. % | 2024 | Var. % | 2025 |
|---|---|---|---|---|---|
| Margine di interesse | 854,33 | +6,6% | 911,05 | −1,1% | 900,59 |
| Margine di intermediazione | 1.901,95 | +25,4% | 2.385,92 | +0,5% | 2.396,90 |
| Risultato di gestione | 1.099,15 | +34,6% | 1.479,20 | −1,7% | 1.454,58 |
| % sul margine di intermediazione | 57,79 | 62,00 | 60,69 | ||
| Risultato ante imposte | 1.067,19 | +35,9% | 1.450,69 | −1,5% | 1.429,66 |
| % sul margine di intermediazione | 56,11 | 60,80 | 59,65 | ||
| Utile di esercizio | 821,87 | +36,2% | 1.119,63 | +10,6% | 1.237,91 |
| % sul margine di intermediazione | 43,21 | 46,93 | 51,65 | ||
| Totale attivo | 77.830,85 | +10,7% | 86.154,27 | +4,4% | 89.938,26 |
| Patrimonio netto | 3.454,74 | +16,5% | 4.025,72 | +11,6% | 4.494,36 |
| ROE % | 23,79 | 27,81 | 27,54 |
Valori in milioni di €; margini e rendimenti in percentuale.
Commento ai dati di bilancio
Nel triennio 2023-2025 Banca Mediolanum ha registrato una crescita del margine di interesse del 5,4% mentre il margine di intermediazione è salito del 26% ed il risultato di gestione ha raggiunto quota 1454,6 milioni (+32,3%); crescita a due cifre anche per il risultato netto, aumentato del 50,6% a 1237,9 milioni; la redditività del capitale (ROE) è salita di 3,7 punti passando dal 23,8% al 27,5%.
Comparables
| Azienda | P/E | P/BV | Dividend yield % |
|---|---|---|---|
| Banca Mediolanum | 10,18 | 2,80 | 7,40% |
| Finecobank | 17,62 | 4,46 | 4,24% |
| Banca Generali | 13,30 | 3,78 | 5,71% |
| Azimut | 8,1 | 2,27 | 6,19% |
Tra le principali società italiane operanti nel settore del risparmio gestito Banca Mediolanum è tra quelle più a buon mercato sia sulla base del rapporto Price/Earnings (Prezzo/Utili) che del Price/Book Value (Prezzo/Valore Contabile); il rendimento da dividendi, superiore al 7%, è il più elevato tra le aziende incluse nel campione.
Opportunità
- Sviluppo in ambito Insurtech e Fintech con possibilità di espandere l'offerta assicurativa e di cooperare con nuove startup del settore
- investimenti in AI e Machine Learning in grado di migliorare efficienza ed efficacia di Credit Scoring e Data Analytics
Rischi
- Concorrenza fintech: pressione sui margini da parte di nuovi player digitali e banche "challenger" con modelli a basso costo.
- evoluzione regolamentare: nuove normative europee (come la MiFID II/III) che potrebbero limitare le retrocessioni commissionali
Ipotesi di valutazione e sensitivity
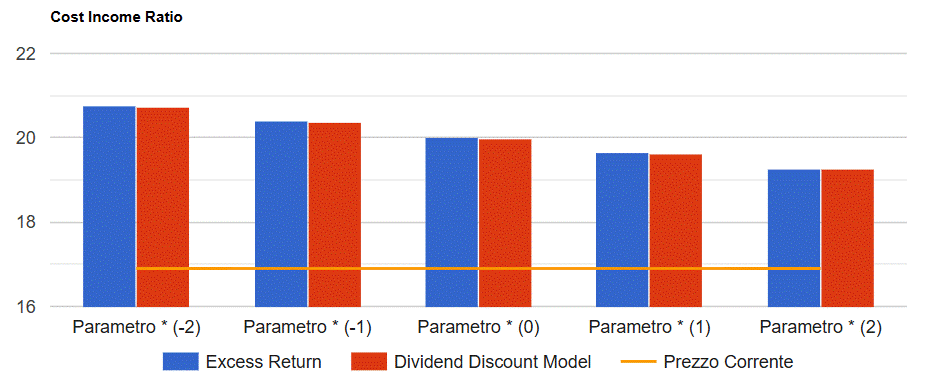
Nell'applicazione del metodo del dividend discount model e dell'excess return si sono ipotizzati:
- una crescita delle attività che passa dal 3% del 2026 al 2% del 2027 e seguenti;
- una crescita delle commissioni al 2% su tutto il periodo di previsione;
- un cost income ratio in crescita fino al 40,5% del 2028 e seguenti;
Infine si prevedono: un tax rate in progressiva crescita fino al 25% ed un payout stabile all'85%; i risultati del modello convergono su un valore per azione di 20 Euro che tende a crescere (ridursi) di 0,4 Euro per ogni punto in meno (in più) del cost income ratio come mostrato nella figura seguente.
Analisi Banca Mediolanum in formato PDF
Tutte le analisi su Banca Mediolanum
20 analisi dal 15 dicembre 2006, una per ogni volta che siamo tornati sul titolo.