Unipol — analisi del settembre 2025
Dopo l'eccezionale balzo delle quotazioni dell'ultimo triennio, Unipol sembra aver quasi raggiunto il fair value; la società resta a buon mercato se paragonata ai comparables ma potrebbe essere penalizzata in caso di peggioramento dei mercati finanziari.
Profilo societario
Il Gruppo Unipol è tra i principali attori assicurativi in Europa e leader di mercato in Italia per i rami Danni, con particolare attenzione ai settori Auto e Salute. L'azienda adotta un approccio integrato, offrendo un'ampia gamma di prodotti assicurativi attraverso società affiliate come Unipol Assicurazioni, UniSalute, specializzata nell'assicurazione sanitaria, e Linear, focalizzata sull'assicurazione auto diretta. Altri marchi includono Arca Vita e Arca Assicurazioni, impegnati nella bancassicurazione per Vita e Danni, SIAT, che si occupa di assicurazioni sui trasporti, e DDOR, una compagnia attiva in Serbia. Oltre al settore assicurativo, il Gruppo è presente nei settori Mobility, Welfare e Property, e gestisce attività diversificate che comprendono il settore immobiliare, l'alberghiero attraverso il Gruppo UNA, e il vitivinicolo con Tenute del Cerro.
Andamento del titolo
- Unipol
- Indice Ftse Mib
| Serie | Prima rilevazione | Ultima rilevazione | Variazione |
|---|---|---|---|
| Unipol | 100,0 16 set 2022 | 393,0 5 set 2025 | +293,0% |
| Indice Ftse Mib | 100,0 16 set 2022 | 188,2 5 set 2025 | +88,2% |
I tre anni che precedono l'analisi, settimana per settimana: titolo e indice di riferimento a base 100 alla prima rilevazione.
Le azioni Unipol fanno parte del paniere Ftse Mib e rientrano nel segmento Blue Chips Unipol mostra una rischiosità in linea con la media del mercato (beta uguale a 1) riflettendo da un lato la buona diversificazione delle attività e dall'altro l'esposizione al settore finanziario. Negli ultimi 3 anni il titolo Unipol ha registrato una performance fortemente positiva (+293%) e superiore al +88,2% dell'indice FTSE Mib; dopo una iniziale fase crescente ma con un incremento dei prezzi delle azioni inferiore a quello del mercato, il titolo ha accelerato a febbraio 2024, con l'annuncio della fusione con UnipolSai; il trend si è mantenuto rialzista fino ai massimi di agosto 2025 e la recente correzione non sembra avere ancora intaccato la tendenza positiva.
Dati finanziari
| Voci di bilancio | 2022 | Var. % | 2023 | Var. % | 2024 |
|---|---|---|---|---|---|
| Premi emessi | 8.739,00 | +16,8% | 10.208,00 | −1,7% | 10.030,00 |
| in % su totale ricavi | 92,76 | 81,98 | 83,90 | ||
| Utili da investimenti | 166,00 | +591,6% | 1.148,00 | −27,8% | 829,00 |
| in % su totale ricavi | 1,76 | 9,22 | 6,93 | ||
| Altri ricavi | 516,00 | +112,4% | 1.096,00 | 0,0% | 1.096,00 |
| in % su totale ricavi | 5,48 | 8,80 | 9,17 | ||
| Risultato ante imposte | 875,00 | +78,9% | 1.565,00 | −15,9% | 1.316,00 |
| in % su totale ricavi | 9,29 | 12,57 | 11,01 | ||
| Utile di esercizio | 675,00 | +97,2% | 1.331,00 | −15,9% | 1.119,00 |
| in % su totale ricavi | 7,16 | 10,69 | 9,36 | ||
| Patrimonio netto | 8.578,00 | +14,2% | 9.799,00 | −1,7% | 9.628,00 |
| Totale impieghi | 55.905,00 | +9,1% | 60.999,00 | +3,0% | 62.854,00 |
| ROE % | 7,87 | 13,58 | 11,62 |
Valori in milioni di €; margini e rendimenti in percentuale.
Commento ai dati di bilancio
Nel triennio 2022-2024 Unipol ha registrato una crescita dei ricavi da servizi assicurativi del 14,8% mentre l'utile da investimenti è passato da 166 a 829 milioni (+399,4%) e gli altri ricavi sono più che raddoppiati a 1,096 miliardi. Crescita a due cifre per l'utile ante imposte a 1,32 miliardi (+50,4%) mentre l'utile di esercizio è passato da 675 a 1119 milioni di Euro (+65,8%); la redditività del capitale proprio (ROE) è aumentata di 3,7 punti, passando dal 7,9% all'11,6%.
Ultimi sviluppi
Nel I semestre 2025 il risultato dei servizi assicurativi è stato di 459 milioni di Euro (+11,7% dai 411 milioni del primo semestre 2024) mentre il risultato finanziario netto è passato da 356 a 366 milioni di Euro (+2,8%), crescita a due cifre per il risultato lordo, +14,9% a 870 milioni, ed il risultato netto a 600 milioni (511 milioni il dato del primo semestre 2024).
Comparables
| Azienda | P/E | P/BV | Dividend yield % |
|---|---|---|---|
| Unipol | 11,50 | 1,33 | 4,94% |
| Generali | 14,00 | 1,72 | 4,31% |
| Revo Insurance | 24,88 | 1,89 | 1,27% |
Tra le principali compagnie assicurative italiane Unipol risulta quella più a buon mercato sia sulla base del rapporto Price/Book Value che del Price/Earnings; buono il rendimento da dividendi, prossimo al 5% ed il più elevato tra le società considerate.
Opportunità
La fusione con UnipolSai consentirà risparmi di costo e ottimizzazione della struttura societaria
Rischi
Andamento negativo dei mercati finanziari con impatto negativo sui proventi da investimenti
Ipotesi di valutazione e sensitivity
Nell'applicazione del metodo del dividend discount model e dell'excess return si sono ipotizzati:
- una crescita dei ricavi assicurativi che passa dal 4,5% del 2025 al 2% di lungo periodo;
- una crescita degli altri ricavi che passa dal 4,5% del 2025 al 2% del 2030 e seguenti;
- un'incidenza degli oneri tecnici stabile al 76%;
- un'incidenza delle spese di gestione in calo all'11%;
- una redditività degli investimenti in calo all'1,4%;
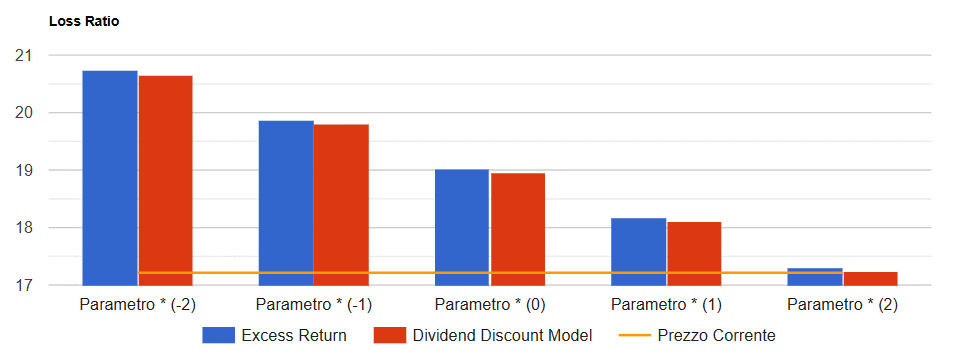
Infine si prevedono un tax rate stabile al 26,5% ed un payout di lungo periodo del 51,5%; i risultati del modello Excess Return / Dividend Discount indicano un valore per azione di circa 19 Euro che tende a crescere (ridursi) di 0,85 Euro per ogni mezzo punto in meno (in più) dell'incidenza degli oneri tecnici (loss ratio) come mostrato nella figura seguente.
Tutte le analisi su Unipol
5 analisi dal 5 maggio 2007, una per ogni volta che siamo tornati sul titolo.