Pirelli — analisi del dicembre 2022
Dopo la forte correzione dei primi mesi del 2022 Pirelli sembra quotare a sconto, la società dovrebbe recuperare i livelli reddituali pre-pandemia ma potrebbe essere penalizzata dall'incremento dei costi delle materie prime.
Profilo societario
Pirelli & C. S.p.A. è una multinazionale italiana fondata a Milano nel 1872, oggi tra i principali produttori mondiali di pneumatici, con un posizionamento incentrato esclusivamente sul segmento Consumer (auto, moto e biciclette) e focalizzato sulla fascia ad alto valore tecnologico (High Value). Il cuore dell'attività è rappresentato dagli pneumatici per auto di grandi dimensioni, sviluppati su misura in collaborazione con i principali produttori di vetture di lusso. In questo ambito spiccano le tecnologie d'avanguardia del gruppo: soluzioni contro le forature, sistemi per la riduzione del rumore, la gamma Elect progettata specificamente per i veicoli elettrici e i sensori intelligenti Cyber™ Tyre. Il portafoglio è completato da una linea premium per moto e scooter, commercializzata anche attraverso il marchio Metzeler, e dalle coperture ad alte prestazioni per il ciclismo sportivo e urbano.
Andamento del titolo
- Pirelli
- Indice Ftse Mib
| Serie | Prima rilevazione | Ultima rilevazione | Variazione |
|---|---|---|---|
| Pirelli | 100,0 20 dic 2019 | 78,5 9 dic 2022 | −21,5% |
| Indice Ftse Mib | 100,0 20 dic 2019 | 101,1 9 dic 2022 | +1,1% |
I tre anni che precedono l'analisi, settimana per settimana: titolo e indice di riferimento a base 100 alla prima rilevazione.
Le azioni Pirelli fanno parte del paniere FTSE Mib e rientrano nel segmento Blue Chips. Pirelli mostra una rischiosità inferiore alla media del mercato (beta minore di 1) riflettendo la buona diversificazione geografica dei ricavi. Negli ultimi 3 anni il titolo Pirelli ha registrato una performance del -21,5% nettamente inferiore al +1,1% dell'indice FTSE Mib. Inizialmente il titolo ha seguito un trend calante, proseguito fino ai minimi di aprile 2020; la successiva ripresa è stata piuttosto lenta e incerta con un chiaro inizio di un trend crescente solo a partire da novembre dello stesso anno, prolungatosi poi fino al picco di gennaio 2023. Successivamente il trend si è invertito con una fase iniziale molto negativa (gennaio-marzo) ed un prolungamento della flessione fino a settembre; parziale recupero nelle ultime settimane.
Dati finanziari
| Voci di bilancio | 2019 | Var. % | 2020 | Var. % | 2021 |
|---|---|---|---|---|---|
| Totale ricavi | 5.809,36 | −20,7% | 4.608,44 | +22,3% | 5.635,32 |
| Margine operativo lordo | 1.292,83 | −41,7% | 753,68 | +46,2% | 1.102,20 |
| Ebitda margin % | 22,25 | 16,35 | 19,56 | ||
| Risultato operativo | 742,74 | −70,5% | 219,14 | +163,3% | 577,05 |
| Ebit margin % | 12,79 | 4,76 | 10,24 | ||
| Risultato ante imposte | 622,26 | −90,8% | 57,37 | +661,3% | 436,75 |
| Ebt margin % | 10,71 | 1,24 | 7,75 | ||
| Risultato netto | 457,70 | −90,7% | 42,67 | +653,6% | 321,59 |
| E-Margin % | 7,88 | 0,93 | 5,71 | ||
| PFN (cassa) | 3.507,23 | −7,1% | 3.258,38 | −10,8% | 2.907,12 |
| Patrimonio netto | 4.826,63 | −5,7% | 4.551,85 | +10,8% | 5.042,64 |
| Capitale investito | 8.536,86 | −5,7% | 8.054,16 | +1,4% | 8.170,35 |
| ROE % | 9,48 | 0,94 | 6,38 | ||
| ROI % | 8,91 | 2,81 | 7,26 |
Valori in milioni di €; margini e rendimenti in percentuale.
Commento ai dati di bilancio
Nel triennio 2019-2021 Pirelli ha registrato una diminuzione del fatturato del 3% mentre l'Ebitda è passato da 1292,8 a 1102,2 milioni di Euro (-14,8%), con una flessione di 2,7 punti della marginalità, flessione a due cifre anche per il risultato operativo a 577,1 milioni (-22,3%) mentre il risultato netto è passato da 457,7 milioni a 321,6 milioni di Euro (-29,7%). Gli indicatori di redditività vedono il ROI in calo di 1,7 punti al 7,3% mentre il ROE è passato dal 9,5% al 6,4%. In calo infine l'indebitamento finanziario netto a 2907,1 milioni con un rapporto debt to equity passato da 0,73 a 0,58.
Ultimi sviluppi
Nei primi 9 mesi del 2022 i ricavi sono aumentati del 26,5% a 5033,3 milioni di euro, l’Ebitda adjusted è stato pari a 1079,2 milioni (+20,7%), il risultato operativo adjusted è aumentato del 25,8% a 753,5 milioni ed il risultato netto si è attestato a 359,3 milioni dai 236,2 milioni dei primi 9 mesi del 2021. In crescita anche l’indebitamento finanziario netto, risultato pari a 3390,5 milioni di euro dai 2907,1 milioni di fine 2021.
Comparables
| Azienda | P/E | P/BV | Dividend yield % |
|---|---|---|---|
| Pirelli | 13,50 | 0,83 | 3,94% |
| Continental | 7,85 | 0,94 | 3,85% |
| Michelin | 10,32 | 1,27 | 4,22% |
Nel raffronto coi principali produttori mondiali di pneumatici, Pirelli risulta la società più a buon mercato sulla base del rapporto Price/Book Value (Prezzo/Valore Contabile) mentre è quella più cara se si considera il Price/Earnings (Prezzo/Utili); buono ma nella media il dividend yield, poco sotto quota 4%.
Opportunità
Sviluppo nei segmenti premium a maggiore marginalità
Rischi
Incremento dei prezzi delle materie prime
Ultime news
-
Pirelli: crescita a due cifre per ricavi e margini, rivisti al rialzo i target 2022
Pirelli chiude i primi nove mesi dell'anno con una robusta crescita delle principali voci di conto economico e rivede al rialzo gli obiettivi per l'intero esercizio. Nel periodo gennaio-settembre i ricavi sono aumentati del 26,5% a 5033,3 milioni di euro, l'Ebitda adjusted è stato pari a 1079,2 milioni (+20,7%), il risultato operativo adjusted è cr…
-
Pirelli: crescita a due cifre per ricavi e margini operativi
Pirelli chiude i primi sei mesi dell'anno con una crescita sostenuta di tutte le principali voci di conto economico e rivede al rialzo i target per l'intero esercizio. Nel primo semestre i ricavi sono aumentati del 24,6% a 3197 milioni di euro, l'Ebitda adjusted è stato pari a 695,3 milioni (+21,2%), il risultato operativo adjusted è salito del 27,…
-
Pirelli: ricavi e margini in forte crescita nel primo trimestre
Pirelli chiude i primi tre mesi dell'anno con le principali voci di conto economico in decisa ripresa sullo stesso periodo dell'anno precedente ma rivede al ribasso i target sulla marginalità per l'esercizio in corso. I ricavi sono aumentati del 22,2% a 1521,1 milioni di euro, l'Ebitda adjusted è stato pari a 333,1 milioni (+25%), il risultato oper…
Ipotesi di valutazione e sensitivity
Nell'applicazione del metodo dei flussi di cassa scontati e dell'Economic Value Added si sono ipotizzati:
- una crescita dei ricavi che passa dal 22,5% del 2022 al 2% di lungo periodo;
- Ebitda margin in crescita dal 18,7% del 2022 al 19,7% del 2024 e seguenti;
- un ROI di lungo periodo del 9,8%.
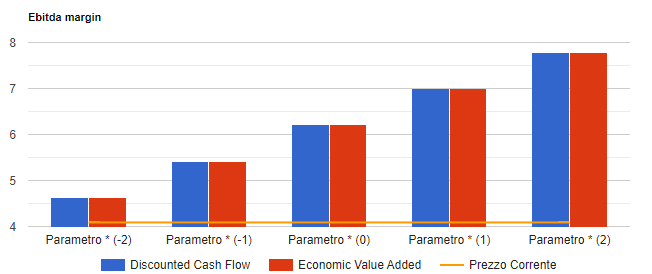
Infine si prevedono: un tax rate al 26,5% ed un payout in crescita fino al 64%. I risultati del modello convergono su un valore per azione di 6,21 Euro che tende a crescere (ridursi) di 0,78 Euro per ogni punto in più (in meno) del margine sulle vendite come mostrato nella figura seguente.
Analisi Pirelli in formato PDF
Tutte le analisi su Pirelli
5 analisi dal 12 dicembre 2021, una per ogni volta che siamo tornati sul titolo.