Cementir
Dopo un triennio molto positivo Cementir sembra quotare in linea con il fair value; la società potrà sfruttare la buona domanda di materiali per edilizia ma pesano i rischi geopolitici e di ciclicità del settore.
Profilo societario
Cementir Holding è un attore internazionale nel settore dei materiali da costruzione, offrendo soluzioni avanzate per il settore edilizio. Con operazioni in 18 Paesi e circa 3.000 dipendenti, il Gruppo si distingue come leader globale nel mercato del cemento bianco e come uno dei principali componenti del segmento Star di Euronext Milan di Borsa Italiana. Al centro della strategia di Cementir c'è un forte impegno verso la sostenibilità, con obiettivi di riduzione delle emissioni di CO2 certificati dalla Science Based Target initiative.
Andamento del titolo
- Cementir Holding
- Indice Ftse Mib
| Serie | Prima rilevazione | Ultima rilevazione | Variazione |
|---|---|---|---|
| Cementir Holding | 100,0 8 set 2023 | 183,0 28 ago 2026 | +83,0% |
| Indice Ftse Mib | 100,0 8 set 2023 | 186,4 28 ago 2026 | +86,4% |
I tre anni che precedono l'analisi, settimana per settimana: titolo e indice di riferimento a base 100 alla prima rilevazione.
Le azioni Cementir fanno parte del paniere FTSE Italia Mid Cap e rientrano nel segmento Blue Chips. Cementir mostra una rischiosità inferiore alla media del mercato (beta minore di 1) indice dalla diversificazione geografica delle attività. Negli ultimi 3 anni il titolo Cementir ha registrato una performance dell'83%, il linea con il +86,4% dell'indice FTSE Mib; dopo un minimo di periodo a ottobre 2023, il trend è diventato rialzista, toccando un primo massimo a marzo 2024, seguito da una fase laterale tra marzo e novembre dello stesso anno. La tendenza positiva è ripresa nella parte finale del 2024 ed è continuata per buona parte del 2025, accelerando nei mesi finali e nella prima parte del 2026. Dopo aver segnato un massimo a gennaio si è avuta una brusca correzione tra febbraio e marzo e, dopo un tentativo di recupero ad aprile, il titolo sembra essersi stabilizzato sui livelli attuali.
Dati finanziari
| Voci di bilancio | 2023 | Var. % | 2024 | Var. % | 2025 |
|---|---|---|---|---|---|
| Totale ricavi | 1.724,79 | −0,7% | 1.713,47 | −0,7% | 1.700,77 |
| Margine operativo lordo | 411,12 | −0,9% | 407,34 | +7,9% | 439,50 |
| Ebitda margin % | 23,84 | 23,77 | 25,84 | ||
| Risultato operativo | 278,33 | −5,9% | 262,02 | +12,6% | 295,09 |
| Ebit margin % | 16,14 | 15,29 | 17,35 | ||
| Risultato ante imposte | 290,71 | −2,0% | 284,89 | +0,5% | 286,26 |
| Ebt margin % | 16,85 | 16,63 | 16,83 | ||
| Risultato netto | 215,49 | −0,5% | 214,46 | −2,6% | 208,90 |
| E-Margin % | 12,49 | 12,52 | 12,28 | ||
| PFN (cassa) | −217,61 | −33,5% | −290,44 | −60,1% | −465,07 |
| Patrimonio netto | 1.650,83 | +12,5% | 1.856,38 | +6,4% | 1.974,98 |
| Capitale investito | 1.456,03 | +9,3% | 1.591,89 | −3,9% | 1.530,17 |
| ROE % | 13,05 | 11,55 | 10,58 | ||
| ROI % | 19,42 | 16,73 | 19,54 |
Valori in milioni di €; margini e rendimenti in percentuale.
Commento ai dati di bilancio
Nel triennio 2023-2025 Cementir ha mostrato una diminuzione dei ricavi dell'1,4% mentre il margine operativo lordo è cresciuto del 6,9% in presenza di una crescita di 2 punti dell'Ebitda margin; crescita simile anche per il risultato operativo a 262 milioni (+6%) ma flessione per il risultato netto, passato da 215,5 a 208,9 milioni (-3,1%). Gli indicatori di redditività vedono un Roe in calo di 2,5 punti al 10,6% mentre il Roi aumenta di 0,1 punti al 19,5%. Dal punto di vista patrimoniale si registra una disponibilità di cassa di circa 465 milioni di Euro, in crescita nel triennio di 247,5 milioni.
Ultimi sviluppi
Nel primo semestre del 2026 i ricavi sono aumentati dello 0,2% a 798,1 milioni di euro, il margine operativo lordo è stato di 163,9 milioni (-5,5%) mentre il risultato operativo è diminuito del 10,8% a 91 milioni di euro mentre l'utile netto ha perso il 15,7% a 62 milioni. La disponibilità di cassa a 276,8 milioni è in peggioramento sul dato al 31-12 ma in miglioramento rispetto al dato di 144 milioni dello stesso periodo dell'anno precedente.
Comparables
| Azienda | P/E | P/BV | Dividend yield % |
|---|---|---|---|
| Cementir | 11,3 | 1,26 | 2,05% |
| Buzzi | 8,75 | 1,14 | 1,67% |
| Heidelbergcement | 15,63 | 1,67 | 2,12% |
| Holcim | n.s. | 2,63 | 2,33% |
Nel raffronto con le principali società europee attive nella produzione di cemento Cementir risulta tra quelle più a buon mercato sulla base del rapporto Price/Book Value (Prezzo/Valore Contabile) mentre è nella media se si considera il rapporto Prezzo/Utili. Nella media anche il rendimento da dividendi, poco sopra quota 2%.
Opportunità
- Premium da decarbonizzazione: il lancio di cemento bianco "near-zero" tramite CCS e la gamma D-Carb, classificato in fascia AA GCCA, può generare un differenziale di prezzo/margine crescente man mano che clienti e normative premiano prodotti a bassa impronta carbonica.
- domanda europea di cemento/edilizia: Goldman Sachs segnala una "attractive exposure" del gruppo al settore del cemento europeo e tedesco, un mercato che potrebbe beneficiare di stimoli infrastrutturali e di rilancio edilizio.
- M&A bolt-on in mercati core: la recente acquisizione danese mostra una strategia replicabile di consolidamento in mercati dove il gruppo ha già scala e distribuzione, con ritorni potenzialmente più rapidi rispetto a nuovi ingressi geografici.
- sussidi pubblici alla transizione: l'accordo con la Danish Energy Agency per il finanziamento di ACCSION riduce il costo netto degli investimenti in CCS, migliorando il ritorno atteso della strategia di decarbonizzazione.
Rischi
- Rischio regolatorio e capex da decarbonizzazione: rischi legati alla strategia di decarbonizzazione e potenziali maggiori capital expenditure come elemento di cautela sul settore.
- rischio geopolitico: un contesto che il management stesso definisce "macroeconomico e geopolitico complesso ed incerto".
- stress idrico in alcune aree produttive: Belgio, Turchia ed Egitto presentano una significativa esposizione allo stress idrico, un fattore operativo che può incidere su produzione e costi in un'ottica di medio-lungo periodo.
- ciclicità della domanda edilizia: il settore resta legato al ciclo delle costruzioni e degli investimenti pubblici/infrastrutturali, con rischio di rallentamento in caso di stretta monetaria prolungata o rallentamento macro in Europa.
Ipotesi di valutazione e sensitivity
Nell'applicazione del metodo dei flussi di cassa scontati e dell'Economic Value Added si sono ipotizzati:
- una crescita dei ricavi all'1,5% nel 2026 che sale al 6% nell'anno successivo per scendere gradualmente al 2% di lungo periodo;
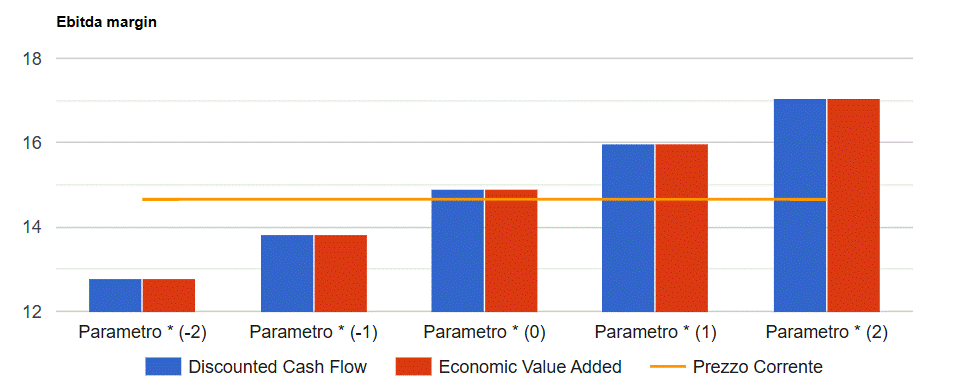
- Ebitda margin in crescita del 23,25% del 2026 al 23,75% del 2027 e seguenti;
- una redditività operativa (ROI) di lungo periodo del 20,2%.
Infine si prevedono un tax rate stabile al 28% ed un payout in progressiva crescita fino al 61% di lungo periodo. I risultati del modello convergono su un valore per azione di 14,9 Euro che tende a crescere (ridursi) di 1,05 Euro per ogni punto in più (in meno) dell'Ebitda margin come mostrato nella figura seguente.
Analisi Cementir Holding in formato PDF
Tutte le analisi su Cementir Holding
6 analisi dal 16 novembre 2007, una per ogni volta che siamo tornati sul titolo.