Data pubblicazione: 18/10/2026
Dati Societari
Azioni in circolazione
1019,302 mln.
Prezzo azioni ordinarie
1,91 EURO
Capitalizzazione
1.944,83 mln. EURO
* Dati riferiti alla data di pubblicazione
Autore: Claudio Guerrini
Pagella
Profilo Societario
Webuild è un'azienda di riferimento a livello mondiale nella progettazione e costruzione di infrastrutture complesse. Si distingue per il suo impegno verso opere di mobilità sostenibile, energia idroelettrica, gestione e approvvigionamento idrico, oltre a edifici eco-compatibili. Da anni, è riconosciuta come la società leader a livello globale nella realizzazione di infrastrutture legate al settore idrico. Attualmente, il gruppo opera in circa 50 Paesi, con un team di oltre 92.000 persone provenienti da 125 nazioni diverse.
Andamento titolo
Le azioni Webuild fanno parte del paniere FTSE Mib e rientrano nel segmento Blue Chips.
Webuild mostra una rischiosità superiore alla media del mercato (beta maggiore di 1) che riflette la presenza in un settore influenzato dal ciclo degli investimenti, solo parzialmente compensata dalla diversificazione geografica del portafoglio ordini.
Negli ultimi 3 anni il titolo Webuild ha registrato una performance positiva (+17%) ma nettamente inferiore al +82,7% dell'indice FTSE Mib; il titolo ha avuto un trend inizialmente positivo, proseguito, nonostante due correzioni a maggio-giugno 2024 e marzo-aprile 2025, fino ai massimi di agosto 2025 e con una netta sovra performance sull'indice; in seguito il tendenza si è invertita e, fatta salva un breve ripresa tra fine 2025 ed inizio 2026, è proseguita fino ad oggi.
Dati Finanziari
| Voci di bilancio | 2023 | var % | 2024 | var % | 2025 |
|---|
| Totale Ricavi | 9.894,61 | 19,16 | 11.790,49 | 15,09 | 13.569,44 |
| Margine Operativo Lordo | 807,21 | 21,84 | 983,48 | 18,35 | 1.163,91 |
| Ebitda margin | 8,16 | ---- | 8,34 | ---- | 8,58 |
| Risultato Operativo | 394,00 | 32,64 | 522,59 | 24,14 | 648,76 |
| Ebit Margin | 3,98 | ---- | 4,43 | ---- | 4,78 |
| Risultato Ante Imposte | 253,48 | 45,18 | 368,00 | 0,70 | 370,58 |
| Ebt Margin | 2,56 | ---- | 3,12 | ---- | 2,73 |
| Risultato Netto | 128,39 | 59,98 | 205,39 | -11,91 | 180,92 |
| E-Margin | 1,30 | ---- | 1,74 | ---- | 1,33 |
| PFN (Cassa) | -1.430,73 | 0,97 | -1.444,63 | -74,84 | -363,46 |
| Patrimonio Netto | 1.690,83 | 15,29 | 1.949,34 | -7,80 | 1.797,38 |
| Capitale Investito | 317,32 | 83,65 | 582,76 | 160,40 | 1.517,52 |
| ROE | 7,59 | ---- | 10,54 | ---- | 10,07 |
| ROI | 151,48 | ---- | 103,54 | ---- | 45,24 |
Commento ai dati di bilancio
Nel triennio 2023-2025 Webuild ha mostrato una crescita dei ricavi del 37,1% mentre l'Ebitda è cresciuto del 44,2% (con un miglioramento di 0,4 punti percentuale della marginalità) ed il risultato operativo è passato da 394 a 648,8 milioni (+64,7%). Crescita a due cifre anche per l'utile netto a 180,9 milioni (+40,9%). La posizione finanziaria netta è passata da una disponibilità netta di oltre 1430 milioni ad un saldo positivo di 363,5 milioni.
Ultimi Sviluppi : nel primo semestre 2026 i ricavi sono stati pari a 6,65 miliardi di euro, sostanzialmente stabili rispetto ai 6,64 miliardi registrati nello stesso periodo del 2025. Il margine operativo lordo è salito a 673 milioni di euro rispetto ai 592 milioni del primo semestre 2025. Il risultato operativo ha raggiunto 464 milioni di euro, in crescita del 15% rispetto ai 404 milioni dello stesso periodo del 2025, mentre l'utile netto adjusted attribuibile ai soci della controllante è stato pari a 113,1 milioni di euro, in calo rispetto ai 131,87 milioni del 1° semestre 2025.
Comparables
| Azienda | P/E | P/BV | Dividend Yield % |
| Webuild | 8,15 | 1,17 | 4,25% |
| Icop | 27,42 | 5,70 | 0,54% |
| Trevi | 42,04 | 2,49 | 0% |
| Vinci | 12,82 | 2,04 | 4,63% |
Commento : nella comparazione con le principali aziende quotate operanti nel settore dell'impiantistica Webuild risulta la società più a buon mercato sia sulla base del multiplo P/E (Prezzo/Utile) che del rapporto Price/Book Value (Prezzo/Valore Contabile); interessante il rendimento da dividendi, superiore al 4% e secondo solo a quello di Vinci.
Plus e Minus
Opportunità : - espansione in mercati a basso rischio: i nuovi ordini 2026 sono concentrati in Italia (1,7 mld), Australia (300 mln) e Nord America (900 mln). Lane si è aggiudicata progetti come I-4 in Florida e l'Ohio River Tunnel in Pennsylvania; negli USA la domanda è sostenuta dai programmi infrastrutturali federali.
- verticalizzazione con Trevi: l'OPA mira a internalizzare i margini nelle fondazioni speciali (oltre 1,5 mld di lavori nel backlog Webuild) e dovrebbe accrescere l'EPS già prima delle sinergie.
- Arabia Saudita riorientata: dopo NEOM, Webuild punta su metro urbana e infrastrutture idriche (gara per la Linea 7 della metro di Riyadh, lavori sulla Linea 2, dissalazione).
- Ponte sullo Stretto: opzione di crescita di lungo periodo: la costruzione del solo ponte vale circa 4,5 mld, il 40% del sistema complessivo.
Rischi : - ritardi di pagamento e riserve in Italia: in una lettera di fine luglio al governo, Webuild segnalava un grave squilibrio economico-finanziario su 30 mld di commesse RFI. Le riserve iscritte sono 22 mld, di cui 13 per oneri già sostenuti; applicando il tasso storico di riconoscimento (29%), la società stima un esito di 6-7 mld e un fabbisogno di cassa immediato di 1,8 mld.
- caro materiali: l'ANCE segnala ristori per il caro materiali ancora non pagati (oltre 2 mld per il settore) e forti rincari del bitume.
- cancellazioni da committenti esteri: NEOM ha rescisso il contratto Trojena (backlog residuo 2,8 mld) e la Connector High-Speed Line (circa 1 mld). I costi sostenuti sono rimborsati, ma l'impatto sui ricavi 2026 supera i 550 mln.
- rischio politico-autorizzativo sul Ponte: il progetto è in stallo, con oltre 360 nodi tecnici da sciogliere, e le stime di costo sono passate da 3,8 a 10,5 mld.
- geopolitica e macro: tensioni in Medio Oriente e prezzi dell'energia alti possono incidere su costi e catena di fornitura; la guidance assume l'assenza di gravi shock geopolitici o logistici
Ipotesi Valutazione e Sensitivity Analysis
Nell'applicazione del metodo dei flussi di cassa scontati e dell'Economic Value Added si sono ipotizzati:
- una crescita dei ricavi che passa dall'1% del 2026, al 2,5% di lungo periodo;
- margini sulle vendite in crescita fino all'8,85% del 2028 che poi si stabilizzano all'8,7% dal 2031 e seguenti;
- una redditività operativa (ROI) di lungo periodo del 44,8%.
Infine si prevedono un tax rate al 45% ed un payout in crescita fino al 60%.
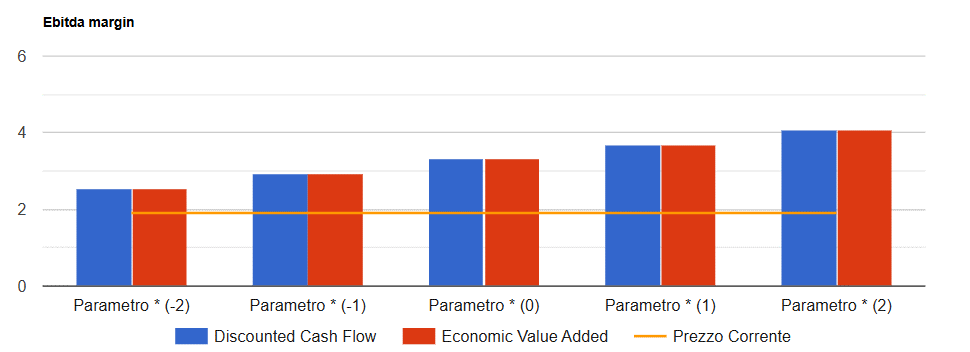
I risultati del modello convergono su un valore per azione di 3,31 Euro che tende a crescere (ridursi) di 0,4 Euro per ogni mezzo punto in più (in meno) del margine sulle vendite come mostrato nella figura seguente.
Analisi Titolo Webuild in formato PDF
DISCLAIMER
Questa pubblicazione (la "Pubblicazione") è stata preparata da Claudio Guerrini (l'"Autore") con l'ausilio del software Step 3+, sviluppato da Evaluation.it Srl, e con il supporto di sistemi di Intelligenza Artificiale (IA) per l'elaborazione testuale e la sintesi preliminare di alcune sezioni informative qualitative (quali la sezione Plus e Minus).
La Pubblicazione è stata elaborata in maniera autonoma e indipendente e senza la collaborazione della società oggetto di analisi (la "Società") o di altra società alla medesima legata da rapporti di partecipazione o controllo. La Pubblicazione ha scopo meramente informativo e, pertanto (i) non rappresenta, né può essere interpretata come, un'offerta o una sollecitazione ad acquistare, sottoscrivere o vendere prodotti o strumenti finanziari emessi o che saranno emessi dalla Società, o ad eseguire altre operazioni relative a tali prodotti o strumenti e (ii) non deve in alcun modo essere considerata idonea a sostituirsi all'autonomo giudizio di investimento dei potenziali destinatari.
Questa Pubblicazione è destinata alla distribuzione ed all'uso esclusivo delle persone che sono controparti ammissibili o clienti professionali, vale a dire persone che hanno esperienza professionale in investimenti, che sono persone autorizzate o persone esenti ai sensi del Financial Services and Markets Act 2000 e COBS 4.12 del New Conduct of Business Sourcebook del FCA. Per i residenti in Italia, questo documento è destinato alla distribuzione solo presso i clienti professionali e le controparti qualificate come definite nel Regolamento Consob n. 16190 del 29 ottobre 2007 e successive modificazioni ed integrazioni. Né Evaluation.it Srl, né alcuno dei suoi soci o dipendenti, ivi incluso l'Autore, garantiscono alcun risultato specifico per quanto riguarda le informazioni contenute nella presente Pubblicazione e declinano pertanto ogni responsabilità, diretta o indiretta, per gli eventuali danni, perdite, costi, spese o minori guadagni derivanti o comunque connessi con i contenuti della medesima. Ogni decisione di investimento/disinvestimento è di esclusiva responsabilità della parte destinataria della Pubblicazione, che è tenuta a svolgere autonome valutazioni sulla Società e sugli strumenti finanziari a cui è fatto riferimento nella Pubblicazione e ad assumere le proprie decisioni di investimento in modo autonomo e senza fare indebito affidamento sui contenuti della Pubblicazione.
Le informazioni, le stime e le opinioni contenute nella presente Pubblicazione si basano su informazioni messe a disposizione del pubblico dalla Società (bilanci annuali e infrannuali, comunicati stampa, presentazioni aziendali, documento di ammissione) o altrimenti disponibili al pubblico in quanto elaborate da siti di informazione finanziaria o dalla stampa periodica. Nonostante Evaluation.it Srl ritenga che tali fonti siano attendibili, essa non si assume alcuna responsabilità per quanto riguarda la completezza, accuratezza o l'esattezza di tali informazioni e fonti.
Le informazioni, le stime e le opinioni contenute nel presente documento si riferiscono alla data della Pubblicazione e non vi è alcuna garanzia che i risultati e le performance future della Società siano coerenti con tali informazioni, stime e opinioni. Evaluation.it Srl non ha alcun obbligo di aggiornare o modificare la presente Pubblicazione, né di dare avviso del suo eventuale ritiro. Inoltre, le informazioni, le stime e le opinioni espresse in questa Pubblicazione possono essere soggette a modifiche e/o aggiornamenti, sulla base delle informazioni nuove e/o ulteriori disponibili, senza che ne sia dato avviso ai destinatari. Né la presente Pubblicazione, né alcuna copia di essa, possono essere riprodotti, direttamente o indirettamente, né distribuiti a terzi. Evaluation.it Srl ha ultimato la Pubblicazione alla data indicata nell'intestazione del presente documento. La Pubblicazione potrà essere oggetto di aggiornamento periodico, con una frequenza che dipenderà dal verificarsi di circostanze di fatto rilevanti (eventi societari, modifiche normative e regolamentari ecc.).
CERTIFICAZIONI DELL'AUTORE
L'Autore che ha predisposto la Pubblicazione, il cui nome è riportato nell'intestazione del presente documento, dichiara che:
- a) le opinioni espresse sulla Società riflettono accuratamente la sua opinione personale, obiettiva ed indipendente;
- b) non è previsto alcun compenso diretto o indiretto in cambio delle opinioni ivi espresse;
- c) né l'Autore né qualsiasi altra persona della sua famiglia operano come funzionari, direttori o membri del Consiglio d'Amministrazione della Società;
- d) l'Autore non riceve bonus, stipendi o qualsiasi altra forma di compensazione basati su specifiche operazioni di investment banking.
- e) laddove la Pubblicazione contenga sezioni testuali generate o sintetizzate tramite strumenti di Intelligenza Artificiale, l'Autore ne ha verificato preventivamente la coerenza logica, la conformità ai dati pubblici e l'allineamento con il proprio giudizio professionale, assumendone la piena responsabilità editoriale.
NOTE METODOLOGICHE
I Valori (o fair value) comunicati nella Pubblicazione sono basati sui metodi "discounted cash flow" ed "economic value added" nel caso di società industriali e di servizi ed "excess return" e "dividend discount model" per le società bancarie e assicurative. Qualsiasi sia il metodo di valutazione, si sottolinea che vi è il rischio concreto che il prezzo del titolo non si adegui al valore ipotizzato nella ricerca. I principali fattori di rischio includono imprevisti cambiamenti nell'andamento generale dell'economia, dei mercati finanziarie e nello scenario competitivo e nel livello della domanda per i prodotti della Società. Tali cambiamenti possono essere comportati, a titolo di esempio, da cambiamenti nei valori sociali, cambiamenti nei livelli di tassazione, dei tassi di cambio valute o nella regolamentazione. Tutti i prezzi sono riportati come prezzi di chiusura di mercato se non indicato diversamente.
RATING STOCK
I giudizi di "Strong Buy", "Buy", "Hold", "Reduce" e "Sell" si basano sul rapporto tra Valore risultante dall'analisi (V) e Prezzo di mercato del titolo (P) alla dalla data di valutazione (indicata nell'intestazione di questa Pubblicazione). I rating azionari e le valutazioni sono emessi in termini assoluti, non relativi alla performance del mercato.
Casi possibili:
- STRONG BUY: rapporto V/P > 1,4;
- BUY: rapporto V/P compreso tra 1,15 e 1,4;
- HOLD: rapporto V/P compreso tra 0,85 e 1,15;
- REDUCE: rapporto V/P compreso tra 0,6 e 0,85;
- SELL: rapporto V/P < 0,6;
Il prezzo delle azioni indicato è il prezzo di riferimento del primo giorno di mercato aperto antecedente alla data dell'analisi indicata nell'intestazione di questa Pubblicazione.
Condividi questo articolo