Data pubblicazione: 27/09/2026
Dati Societari
Azioni in circolazione
66,525 mln.
Prezzo azioni ordinarie
5,32 EURO
Capitalizzazione
353,91 mln. EURO
* Dati riferiti alla data di pubblicazione
Autore: Claudio Guerrini
Pagella
Profilo Societario
MARR è riconosciuta come leader in Italia nella distribuzione di prodotti alimentari destinati alla ristorazione fuori casa. Attraverso una rete composta da oltre 975 tecnici di vendita, il Gruppo offre il proprio supporto a più di 55.000 clienti, che includono ristoranti, hotel, pizzerie, villaggi turistici e mense aziendali. La proposta commerciale comprende più di 25.000 prodotti alimentari, tra cui pesce, carne, ortofrutta e alimentari vari, con un focus su prodotti verdi, sostenibili e legati al Made in Italy. MARR opera su tutto il territorio nazionale, gestendo una rete logistica e distributiva costituita da oltre 40 unità, alcune delle quali dotate di cash&carry, e utilizzando circa 1.000 veicoli per garantire un servizio efficiente.
Andamento titolo
Le azioni Marr fanno parte del paniere FTSE Italia Star.
Marr mostra una rischiosità inferiore alla media del mercato (beta minore di 1) che riflette la presenza in un business anticiclico come quello della distribuzione alimentare.
Negli ultimi 3 anni il titolo Marr ha registrato una performance negativa (-54%) contro il +86,5% dell'indice FTSE Mib. Il titolo è rimasto in fase laterale per circa un anno, fino ad ottobre 2024; in seguito è iniziata una correzione di un paio di mesi (ottobre-novembre 2024) seguita da una nuova fase laterale, proseguita fino a febbraio 2027. A partire da marzo il trend è diventato negativo e, dopo un tentativo di recupero tra aprile e maggio, le azioni si sono portate su nuovi minimi di periodo con la tendenza negativa che è proseguita anche nelle ultime settimane.
Dati Finanziari
| Voci di bilancio | 2023 | var % | 2024 | var % | 2025 |
|---|
| Totale Ricavi | 2.038,69 | 0,48 | 2.048,50 | 1,41 | 2.077,49 |
| Margine Operativo Lordo | 123,07 | -2,35 | 120,18 | -9,43 | 108,85 |
| Ebitda margin | 6,04 | ---- | 5,87 | ---- | 5,24 |
| Risultato Operativo | 84,91 | -4,95 | 80,71 | -21,59 | 63,28 |
| Ebit Margin | 4,16 | ---- | 3,94 | ---- | 3,05 |
| Risultato Ante Imposte | 66,92 | -7,90 | 61,64 | -26,95 | 45,03 |
| Ebt Margin | 3,28 | ---- | 3,01 | ---- | 2,17 |
| Risultato Netto | 47,13 | -9,36 | 42,72 | -27,51 | 30,97 |
| E-Margin | 2,31 | ---- | 2,09 | ---- | 1,49 |
| PFN (Cassa) | 223,45 | 6,45 | 237,87 | 23,02 | 292,63 |
| Patrimonio Netto | 355,47 | -2,77 | 345,63 | -4,94 | 328,57 |
| Capitale Investito | 585,60 | 0,73 | 589,89 | 6,22 | 626,60 |
| ROE | 13,26 | ---- | 12,36 | ---- | 9,43 |
| ROI | 14,67 | ---- | 13,83 | ---- | 10,19 |
Commento ai dati di bilancio
Nel triennio 2023-2025 Marr ha registrato una crescita dei ricavi dell'1,9% mentre il margine operativo lordo è diminuito dell'11,6% a 108,9 milioni di Euro, a seguito di una flessione di 0,8 punti dell'Ebitda margin; flessione a due cifre anche per il risultato operativo a 63,3 milioni di Euro (-25,5%) mentre l'utile netto è passato da 47,1 a 31 milioni di Euro (-34,3%). Gli indicatori di redditività vedono il ROE in calo di 3,8 punti al 9,4% ed il ROI passare dal 14,7% al 10,2%. L'indebitamento finanziario netto è aumentato di 69,2 milioni nel periodo, con un debt to equity passato da 0,63 a 0,89.
Ultimi Sviluppi : Nel primo semestre 2026 i ricavi sono aumentati del 2,5% a 1019,5 milioni di Euro mentre il margine operativo lordo è passato da 47,6 a 39,1 milioni di Euro (-17,9%), flessione a due cifre anche per il risultato operativo a 16,8 milioni dai 27,2 milioni del 2025 (-38,2%) mentre l'utile netto è passato da 12,6 a 3,9 milioni di Euro (-69,3%); in crescita l'indebitamento finanziario netto a 360,9 milioni dai 296 milioni dell'anno precedente.
Comparables
| Azienda | P/E | P/BV | Dividend Yield % |
| Marr | 11,43 | 1,08 | 8,83% |
| Sysco | 21,42 | 14,11 | 2,77% |
| Sligro Foods | 14,42 | 0,91 | 4,07% |
Commento : nel confronto internazionale tra le aziende del settore della distribuzione alimentare, Marr risulta la società più a buon mercato per quanto riguarda il rapporto P/E (Prezzo/Utile) e tra quelle con il Price/Book Value (Prezzo/Valore Contabile) più contenuto; buono il rendimento da dividendi, prossimo al 9% ed il più elevato tra le società inserite nel campione.
Plus e Minus
Opportunità : - beneficio a regime dell'internalizzazione logistica: una volta completata la transizione a MARR Service, l'azienda potrebbe ottenere risparmi strutturali sui costi di movimentazione merci, con impatto positivo e duraturo sulla marginalità.
- espansione territoriale mirata: l'apertura di nuove unità distributive moderne (come quella in Puglia, circa 9.000 mq) suggerisce un percorso di razionalizzazione della rete che, a regime, può migliorare efficienza logistica e copertura del Sud Italia, area storicamente meno presidiata.
- ulteriori acquisizioni bolt-on: il track record recente (Bergel+) indica spazio per consolidare quote di mercato regionali o categorie di prodotto specifiche tramite M&A, sfruttando un mercato della distribuzione foodservice italiana ancora frammentato.
- ripresa dei consumi extra-domestici: la crescita del turismo e della ristorazione fuori casa in Italia rappresenta un vento favorevole strutturale per la domanda del canale Ho.Re.Ca.
- digitalizzazione e ottimizzazione della supply chain: investimenti in tecnologia per la gestione ordini, previsione della domanda e tracciabilità potrebbero ridurre sprechi e migliorare il capitale circolante.
- private label e prodotti a marchio proprio: possibilità di aumentare la marginalità unitaria tramite lo sviluppo di linee a marchio MARR, meno esposte alla pressione competitiva sui prezzi dei brand terzi.
Rischi : - pressione inflattiva sui costi operativi: energia, carburanti e costo del lavoro nella logistica possono erodere ulteriormente i margini, soprattutto durante la fase di transizione dei processi interni.
- concorrenza da player nazionali e internazionali: il settore della distribuzione foodservice vede la presenza di operatori come Sigma, gruppi della GDO che si affacciano al canale Ho.Re.Ca., e distributori regionali aggressivi sul prezzo.
- ciclicità della domanda Ho.Re.Ca.: la ristorazione è sensibile al potere d'acquisto dei consumatori finali; un rallentamento macroeconomico o una contrazione dei consumi fuori casa impatterebbe direttamente sui volumi MARR.
- rischio di esecuzione nella trasformazione logistica: ritardi o inefficienze nel completamento del riassetto della rete distributiva potrebbero prolungare la fase di marginalità compressa oltre le attese del mercato.
- aumento del costo del debito: con un indebitamento netto in crescita, un contesto di tassi d'interesse elevati o comunque non favorevoli aumenterebbe l'onere finanziario, comprimendo ulteriormente l'utile netto.
- volatilità dei prezzi delle materie prime alimentari: shock sui prezzi di carne, pesce, prodotti ittici e altri beni deperibili (spesso legati a fattori climatici o geopolitici) possono comprimere i margini se non trasferiti tempestivamente ai clienti.
Ipotesi Valutazione e Sensitivity Analysis
Nell'applicazione del metodo dei flussi di cassa scontati e dell'Economic Value Added si sono ipotizzati:
- una crescita dei ricavi che passa dal 2,5% del 2026 al 3,5% di lungo periodo;
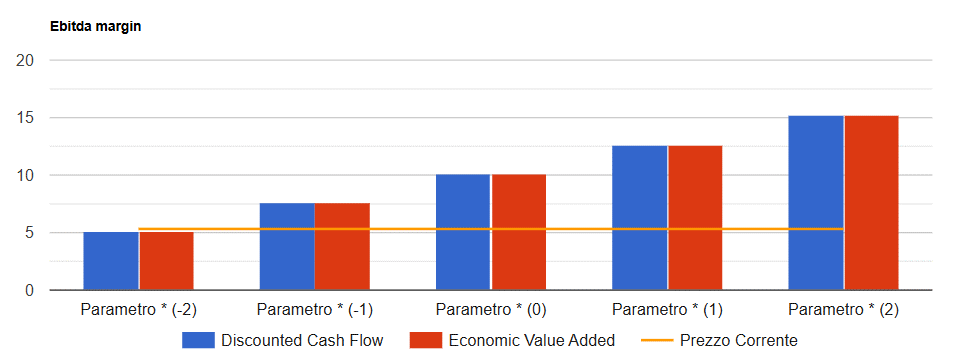
- un Ebitda margin in calo al 5% nel 2026 poi in progressivo recupero fino al 5,55% del 2028 e seguenti;
- un ROI di lungo periodo dell'11,6%
Infine si prevedono: un tax rate al 30,5% ed un payout in progressiva crescita fino al 73%.
I risultati del modello convergono su un valore per azione di 10,12 Euro che tende a crescere (ridursi) di 2,5 Euro per ogni mezzo punto in più (in meno) dell'Ebitda margin come mostrato nella figura seguente.
Analisi Titolo Marr in formato PDF
DISCLAIMER
Questa pubblicazione (la "Pubblicazione") è stata preparata da Claudio Guerrini (l'"Autore") con l'ausilio del software Step 3+, sviluppato da Evaluation.it Srl, e con il supporto di sistemi di Intelligenza Artificiale (IA) per l'elaborazione testuale e la sintesi preliminare di alcune sezioni informative qualitative (quali la sezione Plus e Minus).
La Pubblicazione è stata elaborata in maniera autonoma e indipendente e senza la collaborazione della società oggetto di analisi (la "Società") o di altra società alla medesima legata da rapporti di partecipazione o controllo. La Pubblicazione ha scopo meramente informativo e, pertanto (i) non rappresenta, né può essere interpretata come, un'offerta o una sollecitazione ad acquistare, sottoscrivere o vendere prodotti o strumenti finanziari emessi o che saranno emessi dalla Società, o ad eseguire altre operazioni relative a tali prodotti o strumenti e (ii) non deve in alcun modo essere considerata idonea a sostituirsi all'autonomo giudizio di investimento dei potenziali destinatari.
Questa Pubblicazione è destinata alla distribuzione ed all'uso esclusivo delle persone che sono controparti ammissibili o clienti professionali, vale a dire persone che hanno esperienza professionale in investimenti, che sono persone autorizzate o persone esenti ai sensi del Financial Services and Markets Act 2000 e COBS 4.12 del New Conduct of Business Sourcebook del FCA. Per i residenti in Italia, questo documento è destinato alla distribuzione solo presso i clienti professionali e le controparti qualificate come definite nel Regolamento Consob n. 16190 del 29 ottobre 2007 e successive modificazioni ed integrazioni. Né Evaluation.it Srl, né alcuno dei suoi soci o dipendenti, ivi incluso l'Autore, garantiscono alcun risultato specifico per quanto riguarda le informazioni contenute nella presente Pubblicazione e declinano pertanto ogni responsabilità, diretta o indiretta, per gli eventuali danni, perdite, costi, spese o minori guadagni derivanti o comunque connessi con i contenuti della medesima. Ogni decisione di investimento/disinvestimento è di esclusiva responsabilità della parte destinataria della Pubblicazione, che è tenuta a svolgere autonome valutazioni sulla Società e sugli strumenti finanziari a cui è fatto riferimento nella Pubblicazione e ad assumere le proprie decisioni di investimento in modo autonomo e senza fare indebito affidamento sui contenuti della Pubblicazione.
Le informazioni, le stime e le opinioni contenute nella presente Pubblicazione si basano su informazioni messe a disposizione del pubblico dalla Società (bilanci annuali e infrannuali, comunicati stampa, presentazioni aziendali, documento di ammissione) o altrimenti disponibili al pubblico in quanto elaborate da siti di informazione finanziaria o dalla stampa periodica. Nonostante Evaluation.it Srl ritenga che tali fonti siano attendibili, essa non si assume alcuna responsabilità per quanto riguarda la completezza, accuratezza o l'esattezza di tali informazioni e fonti.
Le informazioni, le stime e le opinioni contenute nel presente documento si riferiscono alla data della Pubblicazione e non vi è alcuna garanzia che i risultati e le performance future della Società siano coerenti con tali informazioni, stime e opinioni. Evaluation.it Srl non ha alcun obbligo di aggiornare o modificare la presente Pubblicazione, né di dare avviso del suo eventuale ritiro. Inoltre, le informazioni, le stime e le opinioni espresse in questa Pubblicazione possono essere soggette a modifiche e/o aggiornamenti, sulla base delle informazioni nuove e/o ulteriori disponibili, senza che ne sia dato avviso ai destinatari. Né la presente Pubblicazione, né alcuna copia di essa, possono essere riprodotti, direttamente o indirettamente, né distribuiti a terzi. Evaluation.it Srl ha ultimato la Pubblicazione alla data indicata nell'intestazione del presente documento. La Pubblicazione potrà essere oggetto di aggiornamento periodico, con una frequenza che dipenderà dal verificarsi di circostanze di fatto rilevanti (eventi societari, modifiche normative e regolamentari ecc.).
CERTIFICAZIONI DELL'AUTORE
L'Autore che ha predisposto la Pubblicazione, il cui nome è riportato nell'intestazione del presente documento, dichiara che:
- a) le opinioni espresse sulla Società riflettono accuratamente la sua opinione personale, obiettiva ed indipendente;
- b) non è previsto alcun compenso diretto o indiretto in cambio delle opinioni ivi espresse;
- c) né l'Autore né qualsiasi altra persona della sua famiglia operano come funzionari, direttori o membri del Consiglio d'Amministrazione della Società;
- d) l'Autore non riceve bonus, stipendi o qualsiasi altra forma di compensazione basati su specifiche operazioni di investment banking.
- e) laddove la Pubblicazione contenga sezioni testuali generate o sintetizzate tramite strumenti di Intelligenza Artificiale, l'Autore ne ha verificato preventivamente la coerenza logica, la conformità ai dati pubblici e l'allineamento con il proprio giudizio professionale, assumendone la piena responsabilità editoriale.
NOTE METODOLOGICHE
I Valori (o fair value) comunicati nella Pubblicazione sono basati sui metodi "discounted cash flow" ed "economic value added" nel caso di società industriali e di servizi ed "excess return" e "dividend discount model" per le società bancarie e assicurative. Qualsiasi sia il metodo di valutazione, si sottolinea che vi è il rischio concreto che il prezzo del titolo non si adegui al valore ipotizzato nella ricerca. I principali fattori di rischio includono imprevisti cambiamenti nell'andamento generale dell'economia, dei mercati finanziarie e nello scenario competitivo e nel livello della domanda per i prodotti della Società. Tali cambiamenti possono essere comportati, a titolo di esempio, da cambiamenti nei valori sociali, cambiamenti nei livelli di tassazione, dei tassi di cambio valute o nella regolamentazione. Tutti i prezzi sono riportati come prezzi di chiusura di mercato se non indicato diversamente.
RATING STOCK
I giudizi di "Strong Buy", "Buy", "Hold", "Reduce" e "Sell" si basano sul rapporto tra Valore risultante dall'analisi (V) e Prezzo di mercato del titolo (P) alla dalla data di valutazione (indicata nell'intestazione di questa Pubblicazione). I rating azionari e le valutazioni sono emessi in termini assoluti, non relativi alla performance del mercato.
Casi possibili:
- STRONG BUY: rapporto V/P > 1,4;
- BUY: rapporto V/P compreso tra 1,15 e 1,4;
- HOLD: rapporto V/P compreso tra 0,85 e 1,15;
- REDUCE: rapporto V/P compreso tra 0,6 e 0,85;
- SELL: rapporto V/P < 0,6;
Il prezzo delle azioni indicato è il prezzo di riferimento del primo giorno di mercato aperto antecedente alla data dell'analisi indicata nell'intestazione di questa Pubblicazione.
CONFLITTO DI INTERESSI
L'Autore dichiara che, alla data della presente Pubblicazione, sussistono le seguenti situazioni di potenziale conflitto di interesse: l'Autore detiene azioni emesse dalla Società.
Condividi questo articolo