Data pubblicazione: 11/10/2026
Dati Societari
Azioni in circolazione
151,295 mln.
Prezzo azioni ordinarie
40,56 EURO
Capitalizzazione
6.136,53 mln. EURO
* Dati riferiti alla data di pubblicazione
Autore: Claudio Guerrini
Pagella
Profilo Societario
Il Gruppo De' Longhi è riconosciuto a livello globale per la sua leadership nel settore delle macchine da caffè, distinguendosi sia nei prodotti per uso domestico con il marchio De'Longhi, sia in quelli professionali grazie ai brand La Marzocco ed Eversys. Oltre a ciò, il Gruppo è tra i protagonisti mondiali nel mercato degli elettrodomestici, offrendo soluzioni innovative per la cucina, la climatizzazione e la cura della casa. Tra i suoi marchi principali figurano De'Longhi, Kenwood, Braun, Ariete e NutriBullet.
Andamento titolo
Le azioni De Longhi fanno parte del paniere Ftse Italia Mid Cap e rientrano nel segmento Blue Chips.
De Longhi mostra una rischiosità superiore alla media del mercato (beta maggiore di 1) che riflette la correlazione del business all'andamento del ciclo economico.
Negli ultimi 3 anni il titolo De Longhi ha registrato una performance positiva (+89,2%) e superiore al +81,8% dell'indice Ftse Mib: il titolo è subito partito con un ottimo spunto rialzista nei mesi finali del 2023. Il rialzo è proseguito ad un ritmo più contenuto nella prima parte del 2024 (massimi di maggio), seguito da una correzione tra luglio e settembre. Nuova fase rialzista tra la fine del 2024 e l'inizio del 2025 (massimi di febbraio) interrotta da una brusca correzione tra marzo ed inizio aprile dello stesso anno. Il trend crescente è ripreso a maggio 2025 per toccare nuovi massimi a febbraio 2026. Dopo una nuova correzione piuttosto breve ma intensa (marzo 2026), la salita è ripresa con nuovi massimi a fine agosto.
Dati Finanziari
| Voci di bilancio | 2023 | var % | 2024 | var % | 2025 |
|---|
| Totale Ricavi | 3.075,90 | 13,71 | 3.497,56 | 8,69 | 3.801,46 |
| Margine Operativo Lordo | 461,61 | 24,26 | 573,57 | 7,80 | 618,31 |
| Ebitda margin | 15,01 | ---- | 16,40 | ---- | 16,27 |
| Risultato Operativo | 329,63 | 30,69 | 430,80 | 6,35 | 458,15 |
| Ebit Margin | 10,72 | ---- | 12,32 | ---- | 12,05 |
| Risultato Ante Imposte | 327,30 | 31,19 | 429,37 | 4,81 | 450,01 |
| Ebt Margin | 10,64 | ---- | 12,28 | ---- | 11,84 |
| Risultato Netto | 250,41 | 29,77 | 324,95 | 5,07 | 341,42 |
| E-Margin | 8,14 | ---- | 9,29 | ---- | 8,98 |
| PFN (Cassa) | -662,60 | -2,92 | -643,24 | 19,71 | -769,99 |
| Patrimonio Netto | 1.811,14 | 25,03 | 2.264,39 | -1,77 | 2.224,25 |
| Capitale Investito | 1.199,58 | 40,41 | 1.684,36 | -10,12 | 1.513,90 |
| ROE | 13,83 | ---- | 14,35 | ---- | 15,35 |
| ROI | 28,70 | ---- | 26,57 | ---- | 31,50 |
Commento ai dati di bilancio
Nel triennio 2023-2025 De Longhi ha registrato una crescita dei ricavi del 23,6% mentre il margine operativo lordo è salito del 33,9% in presenza di un incremento dell'Ebitda margin di 1,3 punti percentuale; balzo a due cifre anche per il risultato operativo passato da 329,6 a 458,2 milioni (+39%) mentre il risultato netto ha fatto registrare un +36,3% a 341,4 milioni. La redditività del capitale investito (ROI) è salita di 2,8 punti al 31,5% mentre il ROE è passato dal 13,8% al 15,4%. Dal punto di vista patrimoniale la società presenta una disponibilità di cassa di 770 milioni, in crescita di 107,4 milioni nel triennio.
Ultimi Sviluppi : nei primi sei mesi del 2026 i ricavi sono aumentati del 5,8% a 1676,3 milioni di Euro, il margine operativo lordo è stato di 279,8 milioni (+20,3%), il risultato operativo è passato da 167,9 a 217,6 milioni (+29,6%) ed il risultato netto è stato di 141,4 milioni dai 116,6 milioni dei primi 6 mesi del 2024 (+21,3%).
Comparables
| Azienda | P/E | P/BV | Dividend Yield % |
| De Longhi | 19,40 | 3,03 | 2,10% |
| Seb | 12,37 | 0,94 | 5,08% |
| Whirpool | 5,91 | 0,69 | 6,24% |
| Haier | 6,58 | 1,08 | 5,58% |
Commento : nel raffronto con le principali aziende internazionali operanti nel settore degli elettrodomestici De Longhi risulta la società più cara sia se si considera il rapporto Price/Earnings (Prezzo/Utili) sia se si prende in esame il Price/Book Value (Prezzo/Valore Contabile); piuttosto contenuto il rendimento da dividendi, poco sopra al 2% ed il più basso tra le aziende incluse nel campione.
Plus e Minus
Opportunità : - premiumization del caffè fuori casa e prosumer: espansione di La Marzocco ed Eversys nel prosumer, nel segmento "luxury household" e nel Nord America.
- sinergie e valorizzazione del polo professionale. La combinazione di La Marzocco ed Eversys in un'unica entità dal 2024 ha già contribuito ai ricavi del gruppo. Si ipotizza che il gruppo preferisca riacquistare le quote di minoranza e che un eventuale spin-off possa arrivare nel 2028.
- normalizzazione dei fattori esterni: cambio meno penalizzante e, se confermati, ulteriori rimborsi dazi USA.
- crescita nelle aree emergenti e in Asia-Pacifico e nelle macchine automatiche e manuali home.
- M&A mirato in categorie adiacenti al caffè ecosistema (accessori, capsule, servizi), sfruttando la cassa netta.
Rischi : - rallentamento fisiologico del Professional (il segmento a più elevato margine).
- dazi e politica commerciale USA: gli USA sono il mercato di crescita chiave; il quadro normativo resta instabile e un'inversione dei rimborsi o nuovi dazi inciderebbe sui margini.
- concorrenza aggressiva nel caffè e nei piccoli elettrodomestici: SharkNinja ha chiuso il secondo trimestre con vendite +22,2% e punta a entrare in nuove sottocategorie, con forte spinta sul canale diretto. Nel caffè restano Nespresso/Nestlé (partner e al tempo stesso competitor sulle capsule), Philips/Jura e i marchi professionali di fascia alta. Il rischio è una pressione su prezzi e promozioni.
- instabilità geopolitica in Medio Oriente: l'area Middle East, India e Africa ha registrato -12,2% nel secondo trimestre per le criticità nella regione del Golfo.
- macro e consumi discrezionali: gli elettrodomestici premium sono sensibili a inflazione, tassi e fiducia dei consumatori; anche il canale professionale (ristorazione, hotellerie) è ciclico.
- costi di input e supply chain: materie prime, trasporti e cambi hanno già mostrato di poter schiacciare i margini
Ipotesi Valutazione e Sensitivity Analysis
Nell'applicazione del metodo dei flussi di cassa scontati e dell'Economic Value Added si sono ipotizzati:
- un tasso di crescita dei ricavi che passa dal 6% del 2026 al 3,5% di lungo periodo;
- Ebitda margin in crescita fino al 17,2% del 2028 e seguenti;
- una redditività operativa (ROI) di lungo periodo del 36,8%
Infine si prevedono un tax rate al 24,15% ed un payout in crescita fino al 77%.
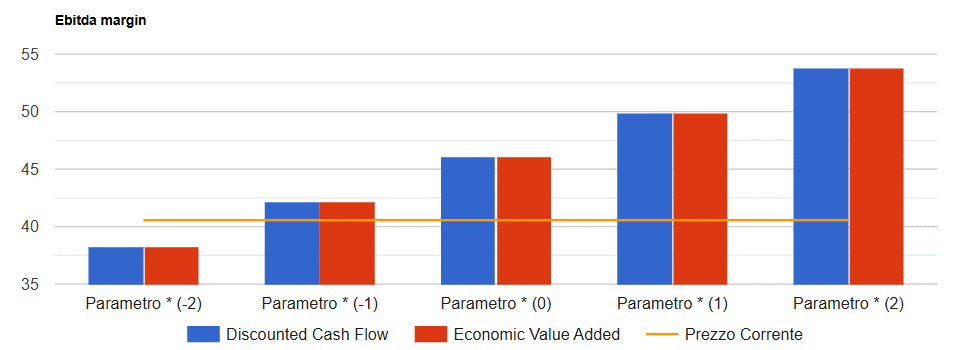
I risultati del modello convergono su un valore per azione di 46,05 Euro che tende a crescere (ridursi) di 3,9 Euro per ogni punto in più (in meno) dell'Ebitda margin come mostrato nella figura seguente.
Analisi Titolo De Longhi in formato PDF
DISCLAIMER
Questa pubblicazione (la "Pubblicazione") è stata preparata da Claudio Guerrini (l'"Autore") con l'ausilio del software Step 3+, sviluppato da Evaluation.it Srl, e con il supporto di sistemi di Intelligenza Artificiale (IA) per l'elaborazione testuale e la sintesi preliminare di alcune sezioni informative qualitative (quali la sezione Plus e Minus).
La Pubblicazione è stata elaborata in maniera autonoma e indipendente e senza la collaborazione della società oggetto di analisi (la "Società") o di altra società alla medesima legata da rapporti di partecipazione o controllo. La Pubblicazione ha scopo meramente informativo e, pertanto (i) non rappresenta, né può essere interpretata come, un'offerta o una sollecitazione ad acquistare, sottoscrivere o vendere prodotti o strumenti finanziari emessi o che saranno emessi dalla Società, o ad eseguire altre operazioni relative a tali prodotti o strumenti e (ii) non deve in alcun modo essere considerata idonea a sostituirsi all'autonomo giudizio di investimento dei potenziali destinatari.
Questa Pubblicazione è destinata alla distribuzione ed all'uso esclusivo delle persone che sono controparti ammissibili o clienti professionali, vale a dire persone che hanno esperienza professionale in investimenti, che sono persone autorizzate o persone esenti ai sensi del Financial Services and Markets Act 2000 e COBS 4.12 del New Conduct of Business Sourcebook del FCA. Per i residenti in Italia, questo documento è destinato alla distribuzione solo presso i clienti professionali e le controparti qualificate come definite nel Regolamento Consob n. 16190 del 29 ottobre 2007 e successive modificazioni ed integrazioni. Né Evaluation.it Srl, né alcuno dei suoi soci o dipendenti, ivi incluso l'Autore, garantiscono alcun risultato specifico per quanto riguarda le informazioni contenute nella presente Pubblicazione e declinano pertanto ogni responsabilità, diretta o indiretta, per gli eventuali danni, perdite, costi, spese o minori guadagni derivanti o comunque connessi con i contenuti della medesima. Ogni decisione di investimento/disinvestimento è di esclusiva responsabilità della parte destinataria della Pubblicazione, che è tenuta a svolgere autonome valutazioni sulla Società e sugli strumenti finanziari a cui è fatto riferimento nella Pubblicazione e ad assumere le proprie decisioni di investimento in modo autonomo e senza fare indebito affidamento sui contenuti della Pubblicazione.
Le informazioni, le stime e le opinioni contenute nella presente Pubblicazione si basano su informazioni messe a disposizione del pubblico dalla Società (bilanci annuali e infrannuali, comunicati stampa, presentazioni aziendali, documento di ammissione) o altrimenti disponibili al pubblico in quanto elaborate da siti di informazione finanziaria o dalla stampa periodica. Nonostante Evaluation.it Srl ritenga che tali fonti siano attendibili, essa non si assume alcuna responsabilità per quanto riguarda la completezza, accuratezza o l'esattezza di tali informazioni e fonti.
Le informazioni, le stime e le opinioni contenute nel presente documento si riferiscono alla data della Pubblicazione e non vi è alcuna garanzia che i risultati e le performance future della Società siano coerenti con tali informazioni, stime e opinioni. Evaluation.it Srl non ha alcun obbligo di aggiornare o modificare la presente Pubblicazione, né di dare avviso del suo eventuale ritiro. Inoltre, le informazioni, le stime e le opinioni espresse in questa Pubblicazione possono essere soggette a modifiche e/o aggiornamenti, sulla base delle informazioni nuove e/o ulteriori disponibili, senza che ne sia dato avviso ai destinatari. Né la presente Pubblicazione, né alcuna copia di essa, possono essere riprodotti, direttamente o indirettamente, né distribuiti a terzi. Evaluation.it Srl ha ultimato la Pubblicazione alla data indicata nell'intestazione del presente documento. La Pubblicazione potrà essere oggetto di aggiornamento periodico, con una frequenza che dipenderà dal verificarsi di circostanze di fatto rilevanti (eventi societari, modifiche normative e regolamentari ecc.).
CERTIFICAZIONI DELL'AUTORE
L'Autore che ha predisposto la Pubblicazione, il cui nome è riportato nell'intestazione del presente documento, dichiara che:
- a) le opinioni espresse sulla Società riflettono accuratamente la sua opinione personale, obiettiva ed indipendente;
- b) non è previsto alcun compenso diretto o indiretto in cambio delle opinioni ivi espresse;
- c) né l'Autore né qualsiasi altra persona della sua famiglia operano come funzionari, direttori o membri del Consiglio d'Amministrazione della Società;
- d) l'Autore non riceve bonus, stipendi o qualsiasi altra forma di compensazione basati su specifiche operazioni di investment banking.
- e) laddove la Pubblicazione contenga sezioni testuali generate o sintetizzate tramite strumenti di Intelligenza Artificiale, l'Autore ne ha verificato preventivamente la coerenza logica, la conformità ai dati pubblici e l'allineamento con il proprio giudizio professionale, assumendone la piena responsabilità editoriale.
NOTE METODOLOGICHE
I Valori (o fair value) comunicati nella Pubblicazione sono basati sui metodi "discounted cash flow" ed "economic value added" nel caso di società industriali e di servizi ed "excess return" e "dividend discount model" per le società bancarie e assicurative. Qualsiasi sia il metodo di valutazione, si sottolinea che vi è il rischio concreto che il prezzo del titolo non si adegui al valore ipotizzato nella ricerca. I principali fattori di rischio includono imprevisti cambiamenti nell'andamento generale dell'economia, dei mercati finanziarie e nello scenario competitivo e nel livello della domanda per i prodotti della Società. Tali cambiamenti possono essere comportati, a titolo di esempio, da cambiamenti nei valori sociali, cambiamenti nei livelli di tassazione, dei tassi di cambio valute o nella regolamentazione. Tutti i prezzi sono riportati come prezzi di chiusura di mercato se non indicato diversamente.
RATING STOCK
I giudizi di "Strong Buy", "Buy", "Hold", "Reduce" e "Sell" si basano sul rapporto tra Valore risultante dall'analisi (V) e Prezzo di mercato del titolo (P) alla dalla data di valutazione (indicata nell'intestazione di questa Pubblicazione). I rating azionari e le valutazioni sono emessi in termini assoluti, non relativi alla performance del mercato.
Casi possibili:
- STRONG BUY: rapporto V/P > 1,4;
- BUY: rapporto V/P compreso tra 1,15 e 1,4;
- HOLD: rapporto V/P compreso tra 0,85 e 1,15;
- REDUCE: rapporto V/P compreso tra 0,6 e 0,85;
- SELL: rapporto V/P < 0,6;
Il prezzo delle azioni indicato è il prezzo di riferimento del primo giorno di mercato aperto antecedente alla data dell'analisi indicata nell'intestazione di questa Pubblicazione.
CONFLITTO DI INTERESSI
L'Autore dichiara che, alla data della presente Pubblicazione, sussistono le seguenti situazioni di potenziale conflitto di interesse: l'Autore detiene azioni emesse dalla Società.
Condividi questo articolo